
Rostoucí sazby samy o sobě býčí trh nezabijí. Historie ukazuje, že vztah mezi akciemi a výnosy je složitější
Desetiletý výnos amerických státních dluhopisů je výše než výnos zisků indexu S&P 500. Podle takzvaného Fed Modelu jde o medvědí signál.
Analýza Marka Hulberta však ukazuje, že samotný růst sazeb historicky nebyl spolehlivým varováním před koncem býčího trhu. V mnoha případech úrokové sazby před vrcholem akciového trhu dokonce klesaly.
Na Wall Street se v posledních týdnech znovu objevuje otázka, jak vysoko mohou výnosy dluhopisů vystoupat, než ukončí současný býčí trh. Logika je jednoduchá: vyšší výnosy státních dluhopisů zvyšují konkurenci pro akcie, zdražují financování, snižují současnou hodnotu budoucích zisků a mohou tlačit dolů valuace.
Podle Marka Hulberta z MarketWatch je však tato otázka položená příliš jednoduše. Historie amerického trhu ukazuje, že rostoucí sazby samy o sobě býčí trhy většinou neukončují. Pokud by k tomu stačily, současný růstový trend by pravděpodobně skončil už dávno.
Hulbert vychází z kalendáře býčích a medvědích trhů společnosti Ned Davis Research. Za posledních 50 let identifikuje 14 býčích trhů. U osmi z nich byl výnos desetiletého amerického státního dluhopisu v den tržního vrcholu nižší než tři měsíce předtím. To je důležitý protiargument vůči představě, že konec býčího trhu musí přicházet až ve chvíli, kdy sazby prudce rostou.
Výrazným příkladem je vrchol býčího trhu v říjnu 2007, tedy krátce před globální finanční krizí. Ta následně přinesla nejhorší medvědí trh od Velké hospodářské krize. Přesto byl výnos desetiletého amerického dluhopisu v den tehdejšího vrcholu o 36 bazických bodů nižší než tři měsíce předtím. Problémem tedy nebyl samotný krátkodobý růst výnosů, ale mnohem hlubší nerovnováhy ve finančním systému.
To neznamená, že akciový trh výnosy dluhopisů ignoruje. Vyšší sazby jsou pro akcie relevantní. Ovlivňují diskontní sazbu, marže firem, náklady dluhu, chuť investorů podstupovat riziko i relativní atraktivitu akcií proti dluhopisům. Problém je v tom, že tento vztah není lineární ani mechanický.
Akcie mohou růst i při vyšších výnosech, pokud zároveň rostou firemní zisky, ekonomika zůstává odolná a investoři věří v pokračování expanze. Naopak mohou padat i při klesajících sazbách, pokud pokles výnosů odráží strach z recese, finanční stres nebo propad očekávaných zisků. Samotná úroveň výnosů proto nestačí k dobré predikci vývoje akciového trhu.
To dobře ukazuje takzvaný Fed Model. Jde o oceňovací ukazatel, který porovnává výnos zisků akciového trhu s výnosem desetiletého amerického státního dluhopisu. Výnos zisků je převrácená hodnota poměru P/E. Pokud je výnos zisků vyšší než výnos dluhopisů, model je považován za příznivý pro akcie. Pokud je nižší, model vysílá medvědí signál.
Aktuálně je Fed Model skutečně negativní. Výnos desetiletého amerického dluhopisu se pohybuje kolem 4,70 procenta. Výnos zisků indexu S&P 500 je 3,78 procenta při použití zisků za posledních 12 měsíců, případně 4,67 procenta při použití očekávaných zisků na příštích 12 měsíců. V obou případech tedy akcie nevypadají proti státním dluhopisům jednoznačně levně.
Na první pohled by to mohlo vypadat jako varování. Investor si může říci, že pokud bezpečný desetiletý státní dluhopis nabízí vyšší výnos než ziskový výnos akcií, měly by být akcie méně atraktivní. Hulbert však upozorňuje, že historická vypovídací schopnost Fed Modelu je slabá.
Při testu za posledních 50 let Fed Model podle Hulberta nepomohl předpovídat budoucí výnosy trhu lépe než samotný jednoduchý ukazatel E/P, tedy poměr zisků k ceně. Naopak jeho vysvětlující síla byla horší. Při predikci ročních výnosů dosahoval jednoduchý E/P poměr r-squared 0,02 procenta, zatímco Fed Model -0,16 procenta. U pětiletých výnosů měl E/P 2,67 procenta a Fed Model -0,06 procenta. U desetiletého horizontu byl rozdíl nejvýraznější: E/P dosáhl 22,39 procenta, Fed Model jen 4,19 procenta.
To znamená, že přidání úrokových sazeb do jednoduchého oceňovacího modelu historicky nepřineslo lepší předpověď. Naopak predikční schopnost ukazatele snížilo. Pro investory je to podstatné zjištění. Sazby jsou důležité, ale jejich mechanické porovnávání s akciovými výnosy může vést k falešnému pocitu přesnosti.
Problém Fed Modelu spočívá mimo jiné v tom, že ignoruje důvod, proč jsou sazby vysoké nebo nízké. Vysoké výnosy mohou být výsledkem silného ekonomického růstu a vyšších reálných výnosů, což může být pro firemní zisky příznivé. Mohou ale také odrážet inflační stres a obavy z neudržitelné fiskální politiky, což je pro akcie rizikové. Stejně tak nízké výnosy mohou být pozitivní, pokud podporují valuace, nebo negativní, pokud signalizují blížící se recesi.
Současný americký trh navíc ovlivňuje více faktorů najednou. Investoři sledují nejen výnosy dluhopisů, ale také vývoj zisků technologických firem, investice do umělé inteligence, fiskální politiku, stav spotřebitele, inflaci, trh práce a geopolitická rizika. Redukovat celý tržní výhled na jednu otázku - zda je desetiletý výnos nad nebo pod ziskovým výnosem akcií - je proto příliš zjednodušující.
Pro české investory má debata praktický význam. Velká část globálních akciových portfolií je dnes navázána na americký trh, přímo přes akcie nebo nepřímo přes ETF na index S&P 500. Pokud americké výnosy rostou, neovlivňuje to jen Wall Street, ale i ocenění globálních aktiv, kurz dolaru, ceny dluhopisů a výkonnost korunových nebo eurových portfolií.
Čtěte také:
Evropský trh práce zpomaluje. Česko ještě přidává pracovní místa, Slovensko už ztrácí
Neamerické akcie letos porážejí S&P 500. Investoři znovu dostávají lekci z diverzifikace
Z českého pohledu je navíc důležité rozlišovat mezi rizikem poklesu akcií a rizikem špatné interpretace signálů. Vyšší výnosy amerických dluhopisů skutečně zvyšují konkurenci pro akcie. Neznamenají však automaticky, že medvědí trh musí začít okamžitě. Investor, který by prodával akcie pokaždé, když Fed Model přejde do negativního pásma, by mohl opakovaně přijít o část růstu trhu.
Na druhé straně by bylo chybou Fed Model zcela ignorovat. Jeho současný medvědí signál říká, že akcie už nejsou levné vzhledem k výnosům bezpečnějších aktiv. To je spíše varování před příliš optimistickými očekáváními než přesný časovací nástroj. Jinými slovy: Fed Model nemusí umět předpovědět konec býčího trhu, ale připomíná, že prostor pro chybu je při vyšších valuacích menší.
Investoři by proto měli sledovat širší kombinaci ukazatelů. Důležitější než samotná úroveň sazeb je to, zda rostou firemní zisky, zda se nerozšiřují úvěrové spready, zda se nezhoršuje likvidita, zda ekonomika nesměřuje do recese a zda valuace nepočítají s příliš dokonalým scénářem. Teprve kombinace těchto faktorů může dát přesvědčivější obraz než samotný výnos desetiletého dluhopisu.
Současná situace tak neříká, že riziko neexistuje. Říká spíše, že růst výnosů sám o sobě není dostatečným důvodem k vyhlášení konce býčího trhu. Historie ukazuje, že tržní vrcholy často vznikají v prostředí, kde sazby už nerostou, nebo dokonce klesají, protože trh začíná diskontovat jiné problémy.
Klíčová lekce z Hulbertovy analýzy je proto jednoduchá: sazby jsou důležité, ale nejsou osudem trhu. Pokud by rostoucí sazby samy stačily k ukončení býčího trendu, americké akcie by do medvědího trhu vstoupily už dávno. Dnešní investoři by se proto neměli ptát pouze na to, jak vysoko mohou výnosy vystoupat. Důležitější je otázka, zda vyšší sazby začínají narušovat zisky, úvěrové podmínky a důvěru investorů.
Mark Hulbert, MarketWatch
Lem edit
Biztweet, podpořte nás nákupem v našem eshopu
Máte zájem o informační zpravodajský servis z investičního prostředí, nebo analýzu trhu na klíč podle Vašich požadavků? Napište na marketing@biztweet.eu
Pokud považujete texty Biztweetu za přínosné, věnujte jakýkoliv dar na tomto linku, získate předplatné
Byznys Biztweet Byznys
- 5 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb
Standard Biztweet Standard
- 1 Kredit
- Přístup k exkluzivnímu obsahu
Můj stát, moje firma aneb Z Babiše Burešem Biztweet Můj stát, moje firma aneb Z Babiše Burešem
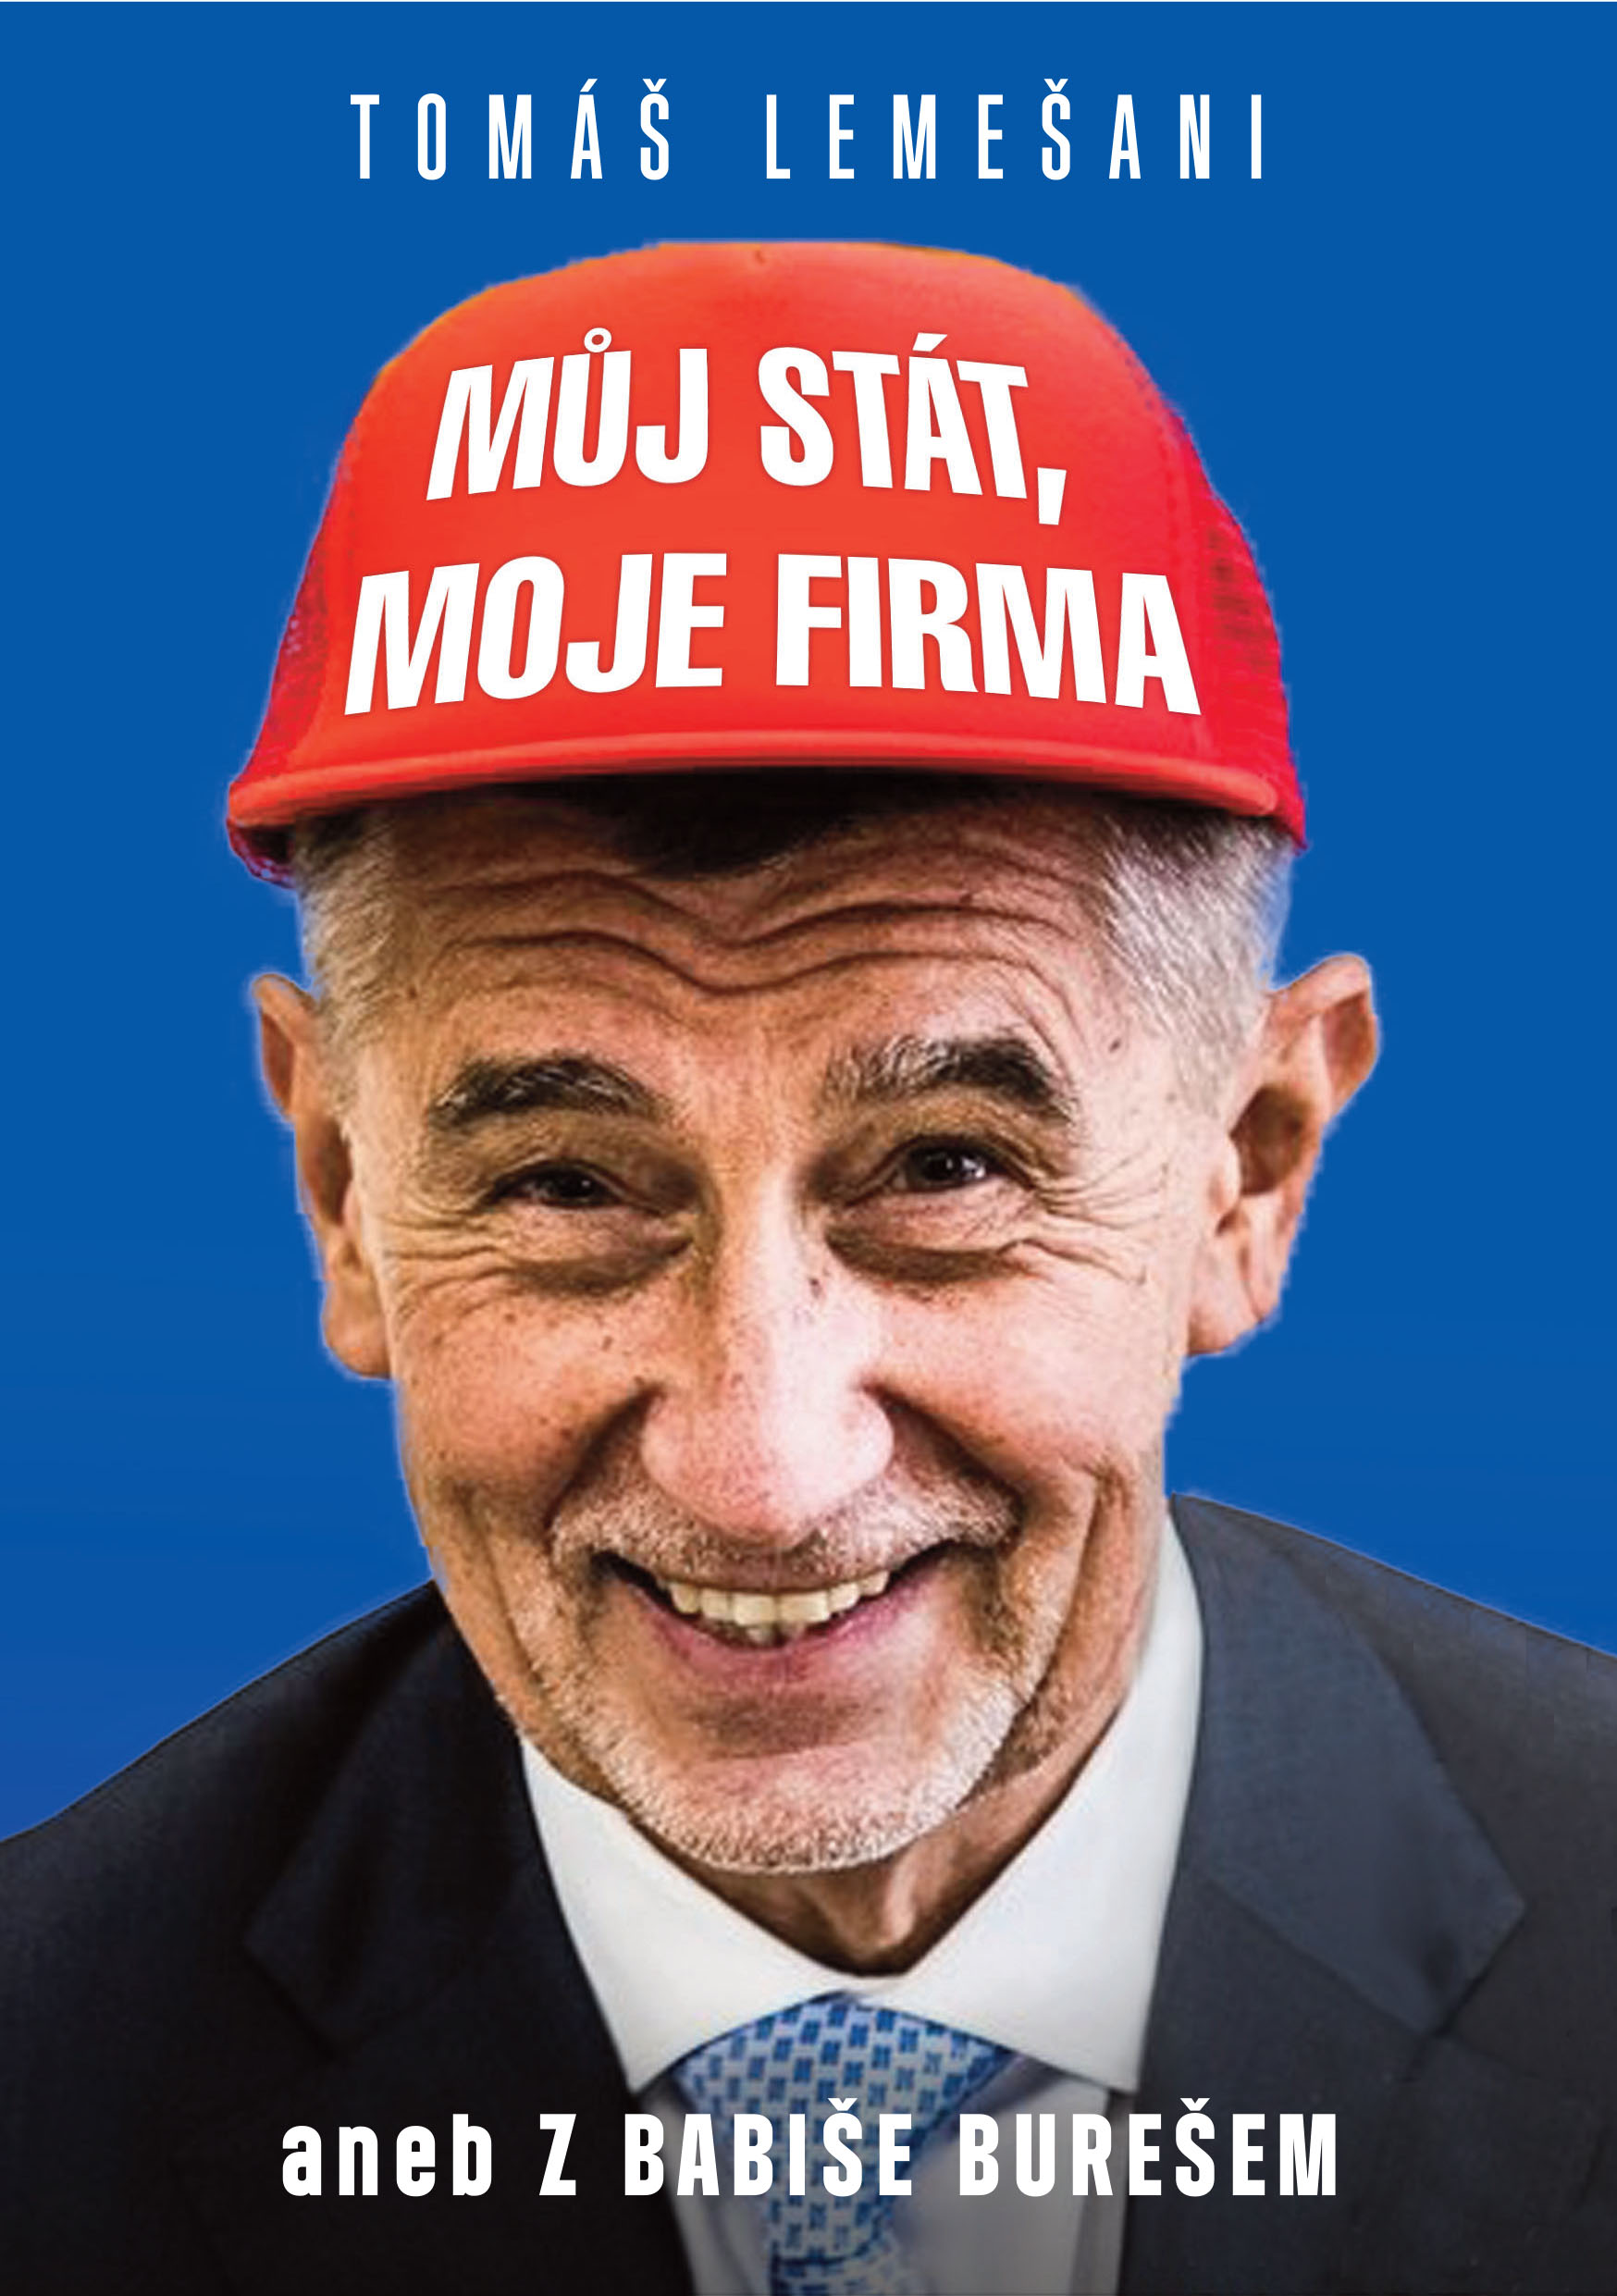
Oblíbené motto „řídit stát jako firmu“, které do české politiky přinesl fenomén Andreje Babiše, definuje změny, jimiž česká společnost prošla mezi lety 2013–2021. Populismus kombinován s politikou nenávisti přinesl na pozadí ekonomické konjunktury Andreji Babišovi nebývalou popularitu. Společnost zas nebývale rozdělil a přinesl řadu nevratných změn. Titul Můj stát, moje firma odhaluje skutečnou výši dotací, které pobírají firmy, jejichž konečným uživatelem výhod je Andrej Babiš, jejich neobvyklý úspěch v získávání veřejných zakázek či to, jak podnikatelské impérium oligarchy po jeho vstupu do politiky vzkvétalo. Kniha se věnuje také otázce konfliktu zájmů a stavu, kdy veřejné peníze slouží zájmům velkopodnikatelů. Osobitě sleduje zneužívání politicky získaných pravomocí či pokřivení konkurenčního boje a trhu jako takového. Každému čtenáři také lidsky vysvětlí, jak na tento stav doplácí život běžného občana. Pokud je náhod příliš mnoho, nejde o náhodu. A tou, zdá se, nebyl ani průnik oligarchy Babiše do české politiky. Ideálním načasováním dosáhl toho, co se žádnému jinému velkopodnikateli nepodařilo. Česko řídil jako firmu. Svou firmu.
Podpořte Biztweet Biztweet Podpořte Biztweet
Líbí se Vám skutečně odborná a skutečně nezávislá tvorba Biztweetu? Na nezávislost se nehráme, nemáme skryté sponzory, majitele, ani dárce, kteří si kupují naši vstřícnost.
Podporu v hodnotě 1000 CZK můžete provést v našem eshopu. Pokud chcete darovat více, stačí produkt Podpořte Biztweet naklikat v košíku opakovaně.
JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH Biztweet JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH
Autoři této publikace zmapovali v rozsahu a hloubce, kterou snese pozornost každého člověka, nezávisle od jeho předešlých znalostí o historii, komplikovanou chronologii ukrajinského národa.
https://biztweet.cz/article/5369-jurij-felstinskij-michail-stancev-tomas-lemesani-ukrajina-v-plamenech
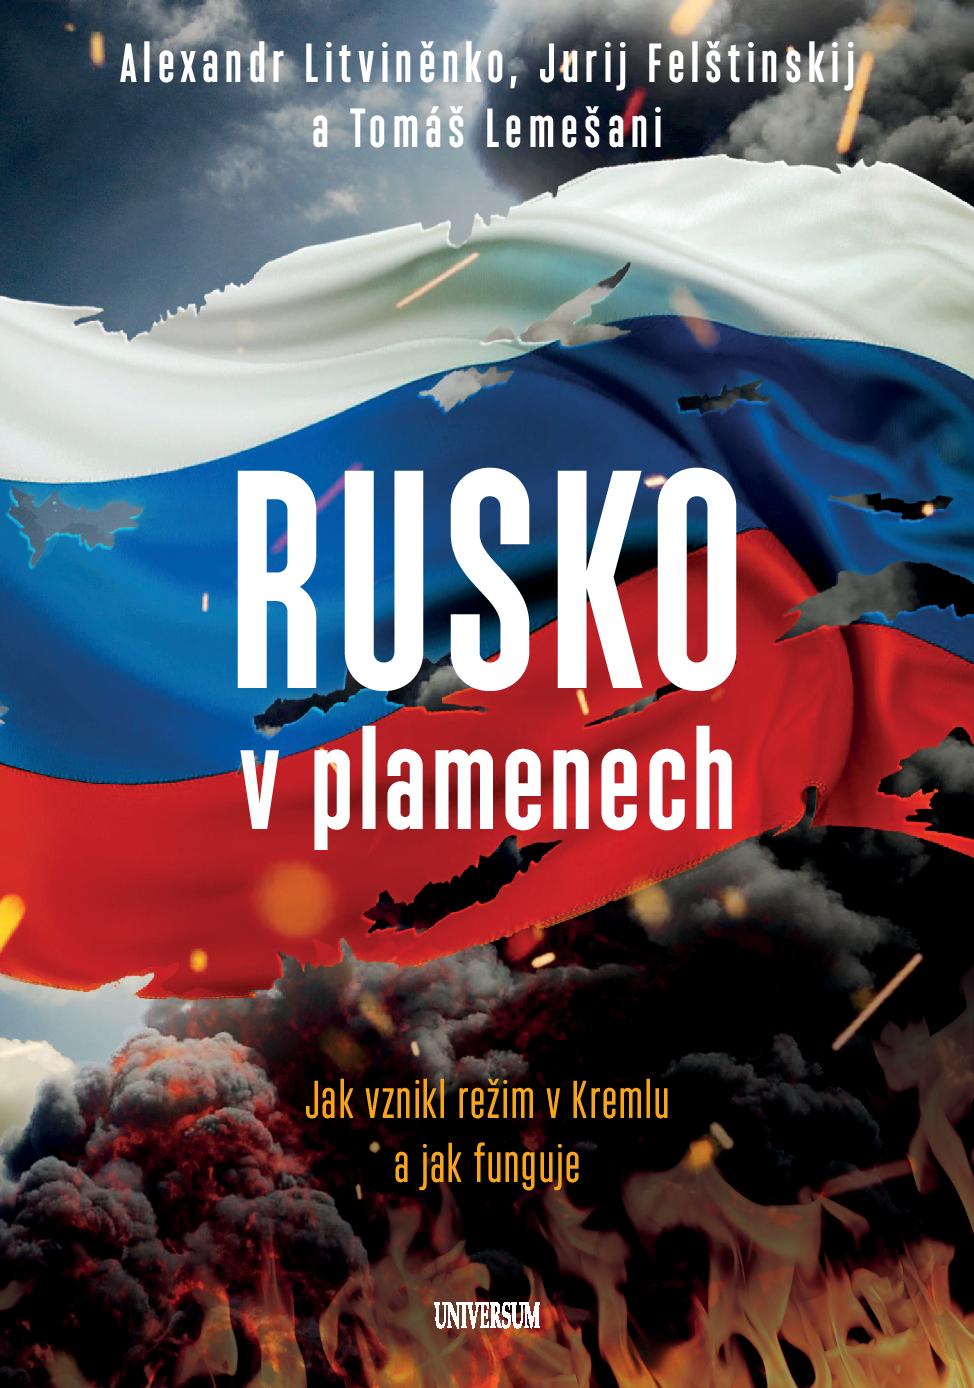
Rusko v plamenech Biztweet Rusko v plamenech
Kniha sleduje mimořádný příběh stojící za falešnými islamistickými útoky na Moskvu, které spustily ruskou invazi do Čečenska. Na základě série oficiálních prohlášení a znalostí Alexandra Litviněnka tato výjimečná kniha ukazuje, že k útokům islamistů vůbec nedošlo. Šlo o akci naplánovanou tajnou službou FSB s cílem dosadit Vladimira Putina na post prezidenta. Kniha také popisuje transformaci bývalé KGB v síť nových tajných služeb a způsob, jak tyto služby stvořily autoritativní režim v Rusku.

Golden Biztweet Golden
- 10 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb