
Neamerické akcie letos porážejí S&P 500. Investoři znovu dostávají lekci z diverzifikace
Mnoho zahraničních trhů si v roce 2026 vede výrazně lépe než americký index S&P 500. Je to připomínka, že ocenění akcií a geografická diverzifikace zůstávají důležité i v době, kdy se americký trh zdá být dominantní.
Výkonnost globálních akciových trhů od začátku roku 2026 znovu ukazuje, jak obtížně předvídatelné investování může být. Na začátku roku se zdálo logické, že případné globální výpadky v dodávkách paliv budou tvrdší ranou pro zahraniční trhy než pro Spojené státy. USA jsou čistým exportérem energie, a proto by měly být teoreticky lépe připravené zvládat šoky, jako je uzavření Hormuzského průlivu.
Jenže vývoj na trzích tuto jednoduchou úvahu nepotvrzuje. Mnoho neamerických akciových trhů letos překonává index S&P 500. Americký index dosáhl podle dat citovaných MarketWatch od začátku roku výnosu 13,7 procenta. Některé zahraniční trhy jsou však výrazně výše.
Zvlášť silná je Asie. iShares Asia 50 ETF, který zahrnuje 50 největších asijských firem podle tržní kapitalizace, od začátku roku přinesl výnos 41,2 procenta. To je více než trojnásobek srovnatelného výnosu indexu S&P 500. iShares MSCI All-Country Asia ex-Japan ETF vzrostl o 23 procent. A dokonce i Japonsko, jehož měna musela být v posledních týdnech podporována, si vede lépe než americký trh.
Je pravda, že ne všechny zahraniční trhy rostou. Některé země, zejména v Asii, byly zasaženy výrazněji. Celkový obraz je však pro neamerické akcie příznivý. Zahraniční trhy jako celek letos ukazují, že americká dominance nemusí být trvalá a že investoři zaměření výhradně na USA mohou přehlížet významné příležitosti jinde.
Pozoruhodná je také výkonnost hodnotových akcií na rozvíjejících se trzích. Ty letos dosáhly výnosu 30,1 procenta, tedy více než dvojnásobku výnosu indexu S&P 500. Jde přitom o segment, který by měl být podle běžné logiky zranitelnější vůči energetickým výpadkům a globální nejistotě. Rozvíjející se trhy bývají citlivější na kapitálové toky, měnové pohyby, cenu energie i globální rizikovou averzi.
Čtěte také:
Svět má už 1830 jednorožců. USA dominují, Evropa se opírá hlavně o Británii
Zprávy o konci portfolia 60/40 byly předčasné. Vyvážená strategie letos překonává historický průměr
Ještě důležitější je, že silná výkonnost mnoha zahraničních trhů přišla navzdory silnějšímu dolaru. Silný dolar obvykle snižuje výnos zahraničních aktiv pro investory, kteří počítají v americké měně. Na začátku roku se přitom široce očekávalo, že dolar vůči zahraničním měnám výrazně oslabí. Místo toho je U.S. Dollar Index od začátku roku mírně v plusu.
Z letošní výkonnosti zahraničních trhů vyplývají dvě hlavní investiční lekce. První je význam ocenění. Americký akciový trh vstupoval do letošního roku s nejvyšším cyklicky očištěným poměrem ceny k zisku, tedy CAPE, mezi více než dvěma desítkami vyspělých zemí sledovaných v datech Barclays. Jeho CAPE bylo o 70 procent vyšší než průměr ostatních zemí.
To neznamená, že drahý trh musí okamžitě klesnout. Znamená to však, že budoucí očekávané výnosy jsou při vysokém ocenění nižší. Pokud investoři za americké akcie platí výrazně vyšší násobky než za akcie v jiných vyspělých zemích, prostor pro další překvapivě silný růst se zmenšuje. Naopak levnější zahraniční trhy mohou mít větší potenciál, pokud se zlepší sentiment, kapitálové toky nebo lokální makroekonomické podmínky.
Druhou lekcí je hodnota diverzifikace. Trhy jsou obtížně předvídatelné. Proto dává smysl rozdělit kapitál mezi více regionů a nesázet pouze na jednu zemi, byť jde o největší a nejlikvidnější akciový trh světa. Tato rada by platila i v případě, že americký trh nebyl podstatně dražší než zahraniční. V prostředí vysokých valuací v USA je však geografická diverzifikace ještě důležitější.
Pro mnoho investorů je nejjednodušší cestou k zahraničním akciím burzovně obchodovaný fond navázaný na neamerický akciový index. Hulbert z Marketwatch uvádí například Vanguard Total International Stock ETF, který má nákladovost pouze 0,05 procenta ročně. Takový nástroj umožňuje širokou expozici mimo USA bez nutnosti vybírat jednotlivé tituly.
Investoři, kteří chtějí vybírat konkrétní zahraniční akcie, mohou podle Hulberta sledovat společnosti doporučované investičními newslettery, které monitoruje jeho firma Hulbert Ratings. Seznam zahrnuje 33 neamerických titulů z různých zemí a sektorů.
Mezi nimi jsou například irská Accenture, AerCap Holdings, Eaton, Medtronic, Cimpress nebo Smurfit Westrock. Z Německa jsou na seznamu Allianz, Siemens a Volkswagen. Francii zastupují AXA a TotalEnergies. Kanada má v seznamu Bank of Nova Scotia, Brookfield, Nutrien a Telus. Švýcarsko reprezentují Aptiv, Logitech International a On Holding.
Z technologických a polovodičových jmen se objevují Taiwan Semiconductor Manufacturing z Tchaj-wanu, NXP Semiconductors z Nizozemska, Seagate Technology Holdings ze Singapuru nebo Kulicke & Soffa Industries. Z dalších známých firem lze zmínit japonskou Honda Motor, dánskou Novo Nordisk, nizozemskou Koninklijke Philips, britskou BP nebo Tradeweb Markets.
Seznam není automatickým doporučením k nákupu. Ukazuje však šíři možností mimo americký trh. Zahraniční akcie nejsou jen obecnou sázkou na region. Mohou zahrnovat globální lídry v technologiích, zdravotnictví, financích, průmyslu, energetice, polovodičích, spotřebním zboží nebo infrastruktuře.
Pro české a evropské investory je tato debata relevantní i z jiného důvodu. V posledních letech se velká část globálních portfolií koncentrovala v amerických akciích, zejména v technologických gigantech. Tento trend byl podporován silnou výkonností USA, růstem umělé inteligence, dominancí amerických kapitálových trhů a vyšší ziskovostí velkých amerických firem. Letos však zahraniční trhy připomínají, že dominance jednoho regionu není investičním zákonem.
Zároveň platí, že investování mimo USA přináší specifická rizika. Patří mezi ně měnové výkyvy, odlišná regulace, politická rizika, nižší transparentnost v některých zemích a rozdílná struktura sektorů. Silnější dolar může část výnosu zahraničních akcií pro dolarového investora snížit. Pro investora z eurozóny nebo střední Evropy se měnový dopad může lišit podle toho, v jaké měně měří výnos a zda používá měnově zajištěné produkty.
Přesto letošní vývoj potvrzuje, že globální diverzifikace má smysl. Pokud investoři drží pouze americké akcie, mohou těžit z růstu největšího trhu světa, ale zároveň nesou riziko vysokých valuací a koncentrace. Pokud část portfolia rozšíří mimo USA, získávají expozici na jiné ekonomické cykly, jiné valuace a jiné sektory.
Hulbertova analýza proto není výzvou k opuštění amerických akcií. Je spíše varováním před přehnanou koncentrací. Americký trh zůstává klíčovou součástí globálních portfolií, ale letošní výkonnost Asie, rozvíjejících se trhů a některých zahraničních akcií ukazuje, že nejlepší výnosy nemusí vždy přicházet z Wall Street.
V investování často platí, že nejlogičtější příběh není vždy nejvýnosnější. Energetické šoky měly znevýhodnit zahraniční trhy. Silnější dolar měl brzdit výnosy neamerických akcií. Přesto řada těchto trhů letos výrazně překonává S&P 500. Právě proto má diverzifikace význam: chrání investora před tím, že jedna dominantní představa o trhu se ukáže jako chybná.
Vybrané neamerické akcie doporučované investičními newslettery sledovanými Hulbert Ratings
Accenture – Irsko
Acushnet Holdings – Jižní Korea
AerCap Holdings – Irsko
Allianz – Německo
Amdocs – Guernsey
Aptiv – Švýcarsko
Arch Capital Group – Bermudy
AXA – Francie
Bank of Nova Scotia – Kanada
Birkenstock Holding – Lucembursko
BP – Spojené království
Brookfield – Kanada
Cimpress – Irsko
Del Monte – Kajmanské ostrovy
Eaton – Irsko
Honda Motor – Japonsko
Ituran Location & Control – Izrael
Koninklijke Philips – Nizozemsko
Kulicke & Soffa Industries – Singapur
Logitech International – Švýcarsko
Medtronic – Irsko
Novo Nordisk – Dánsko
Nutrien – Kanada
NXP Semiconductors – Nizozemsko
On Holding – Švýcarsko
Seagate Technology Holdings – Singapur
Siemens – Německo
Smurfit Westrock – Irsko
Taiwan Semiconductor Manufacturing – Tchaj-wan
Telus – Kanada
TotalEnergies – Francie
Tradeweb Markets – Spojené království
Volkswagen – Německo
Zdroj: MarketWatch, Hulbert Ratings
Mark Hulbert, pravidelný přispěvatel MarketWatch
Lem edit
Biztweet, podpořte nás nákupem v našem eshopu
Máte zájem o informační zpravodajský servis z investičního prostředí, nebo analýzu trhu na klíč podle Vašich požadavků? Napište na marketing@biztweet.eu
Pokud považujete texty Biztweetu za přínosné, věnujte jakýkoliv dar na tomto linku, získate předplatné
Byznys Biztweet Byznys
- 5 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb
Standard Biztweet Standard
- 1 Kredit
- Přístup k exkluzivnímu obsahu
Můj stát, moje firma aneb Z Babiše Burešem Biztweet Můj stát, moje firma aneb Z Babiše Burešem
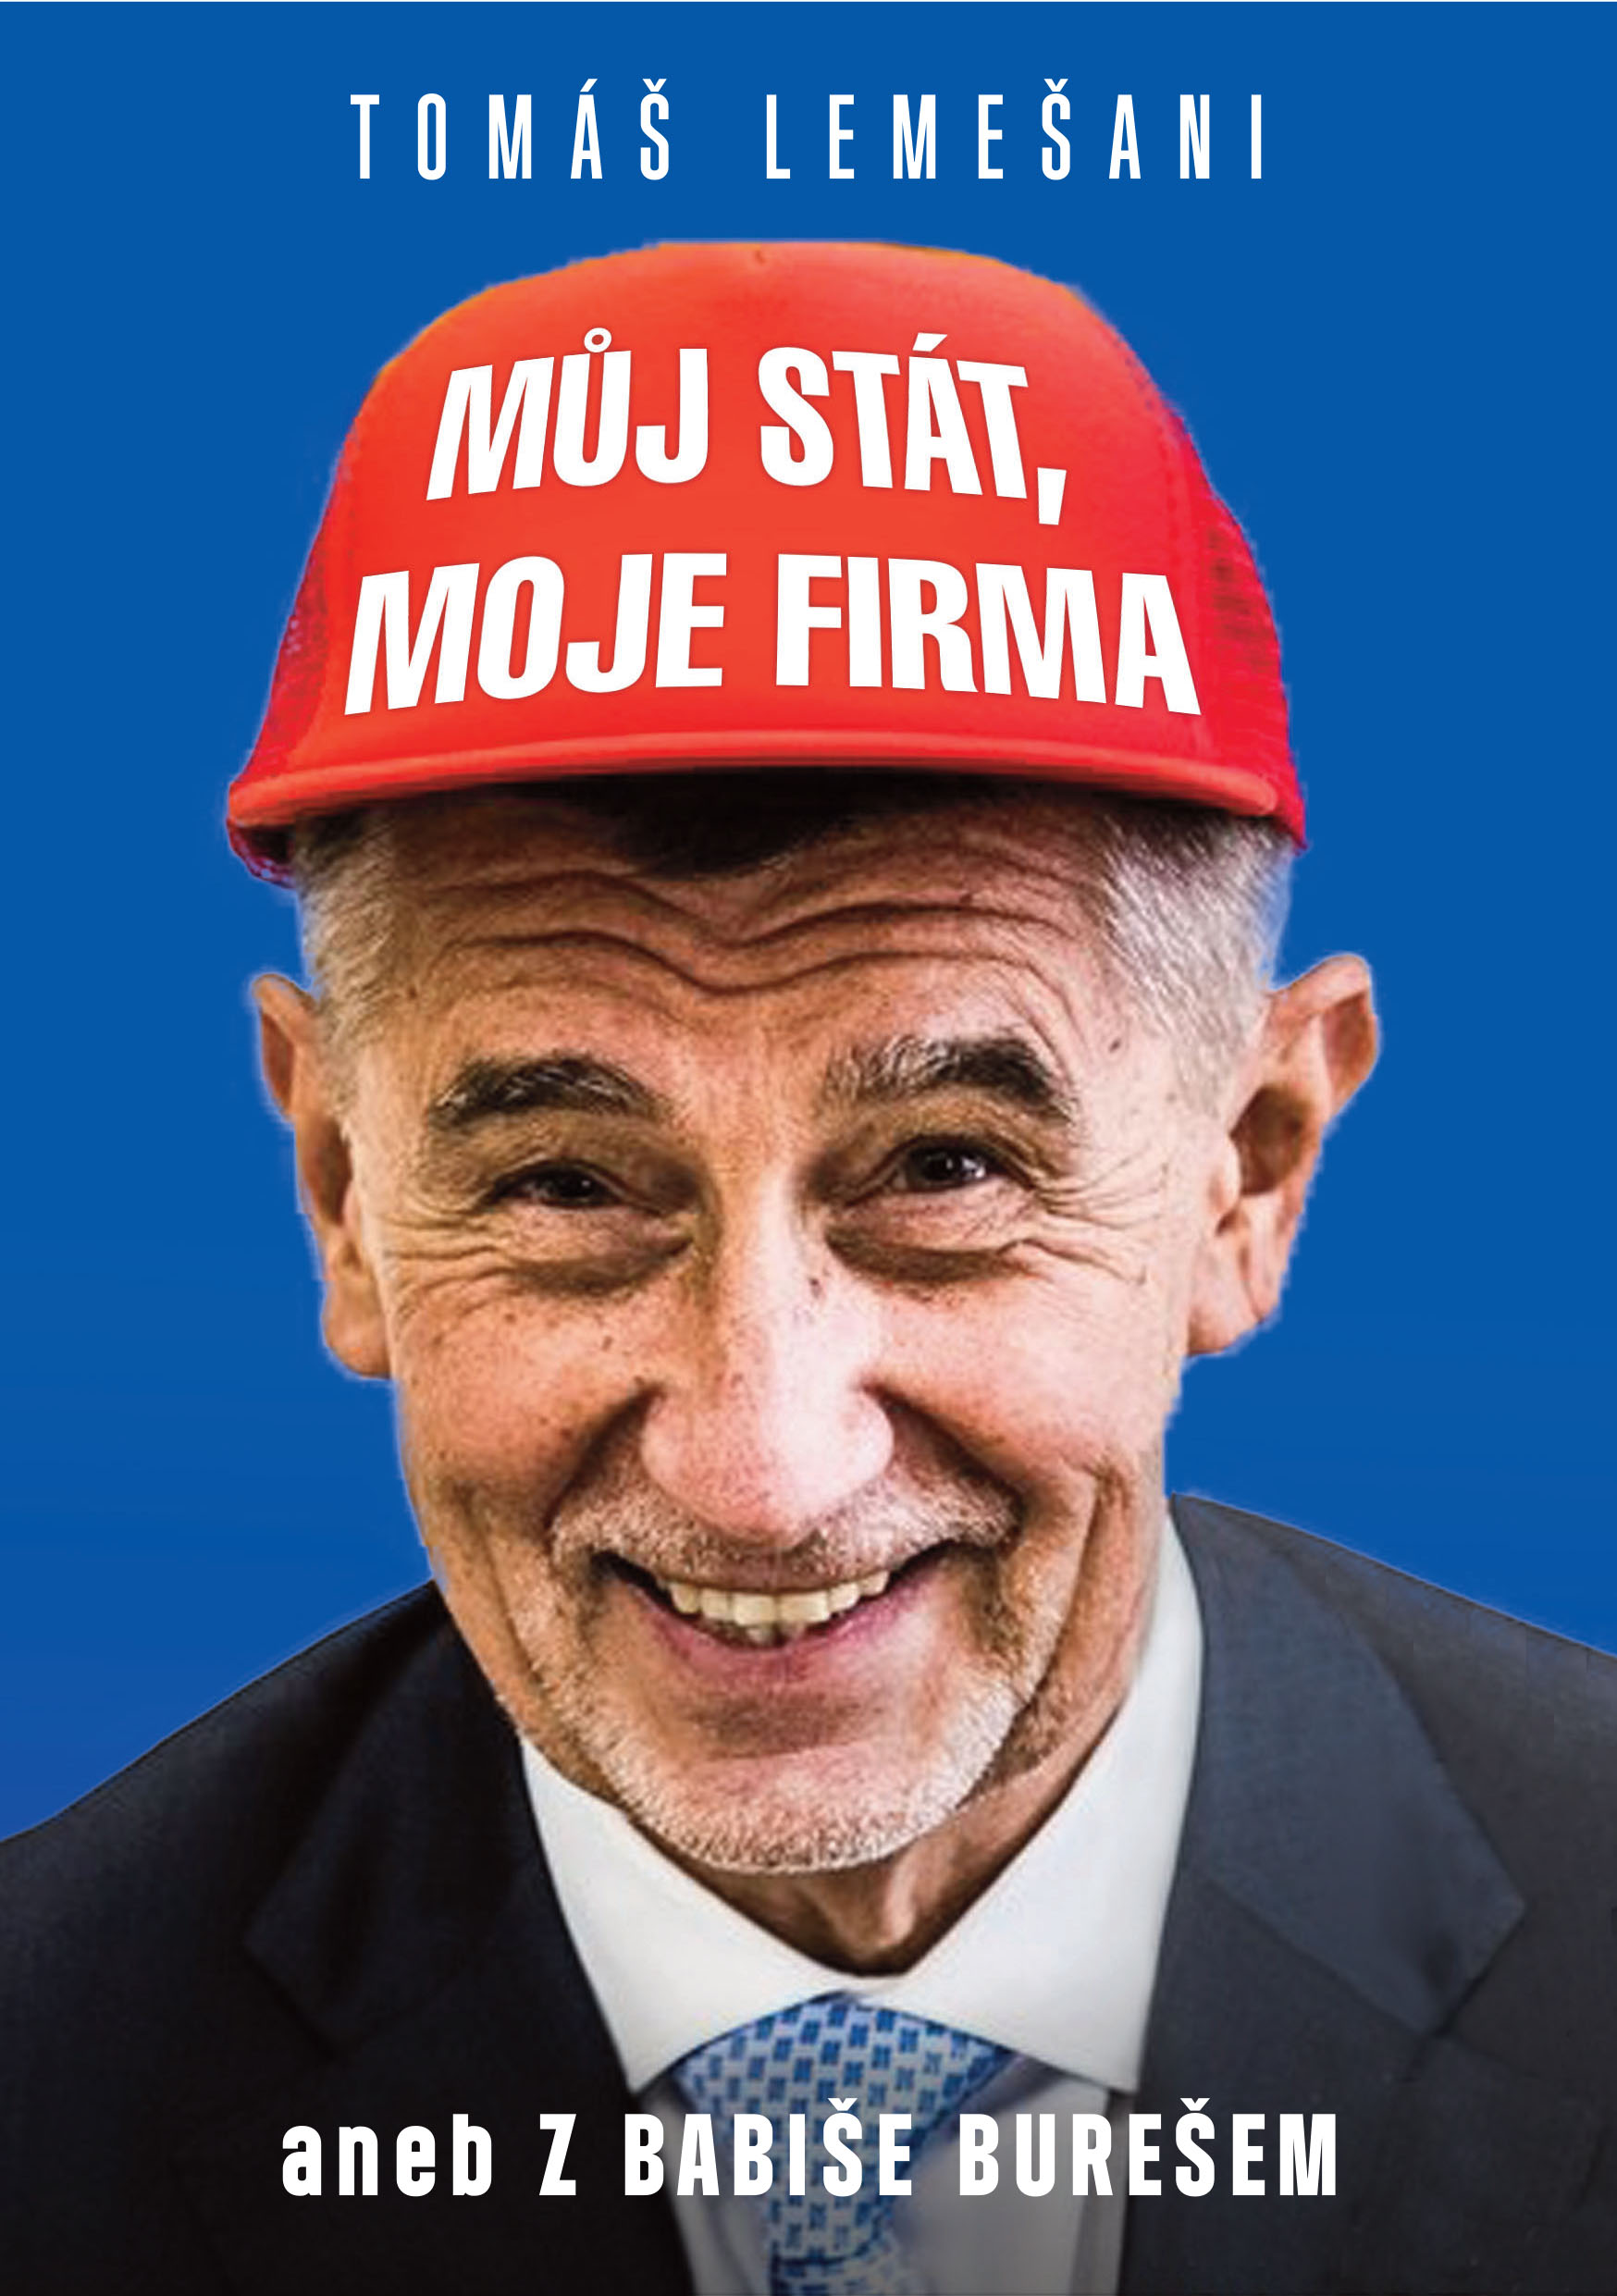
Oblíbené motto „řídit stát jako firmu“, které do české politiky přinesl fenomén Andreje Babiše, definuje změny, jimiž česká společnost prošla mezi lety 2013–2021. Populismus kombinován s politikou nenávisti přinesl na pozadí ekonomické konjunktury Andreji Babišovi nebývalou popularitu. Společnost zas nebývale rozdělil a přinesl řadu nevratných změn. Titul Můj stát, moje firma odhaluje skutečnou výši dotací, které pobírají firmy, jejichž konečným uživatelem výhod je Andrej Babiš, jejich neobvyklý úspěch v získávání veřejných zakázek či to, jak podnikatelské impérium oligarchy po jeho vstupu do politiky vzkvétalo. Kniha se věnuje také otázce konfliktu zájmů a stavu, kdy veřejné peníze slouží zájmům velkopodnikatelů. Osobitě sleduje zneužívání politicky získaných pravomocí či pokřivení konkurenčního boje a trhu jako takového. Každému čtenáři také lidsky vysvětlí, jak na tento stav doplácí život běžného občana. Pokud je náhod příliš mnoho, nejde o náhodu. A tou, zdá se, nebyl ani průnik oligarchy Babiše do české politiky. Ideálním načasováním dosáhl toho, co se žádnému jinému velkopodnikateli nepodařilo. Česko řídil jako firmu. Svou firmu.
Podpořte Biztweet Biztweet Podpořte Biztweet
Líbí se Vám skutečně odborná a skutečně nezávislá tvorba Biztweetu? Na nezávislost se nehráme, nemáme skryté sponzory, majitele, ani dárce, kteří si kupují naši vstřícnost.
Podporu v hodnotě 1000 CZK můžete provést v našem eshopu. Pokud chcete darovat více, stačí produkt Podpořte Biztweet naklikat v košíku opakovaně.
JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH Biztweet JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH
Autoři této publikace zmapovali v rozsahu a hloubce, kterou snese pozornost každého člověka, nezávisle od jeho předešlých znalostí o historii, komplikovanou chronologii ukrajinského národa.
https://biztweet.cz/article/5369-jurij-felstinskij-michail-stancev-tomas-lemesani-ukrajina-v-plamenech
Rusko v plamenech Biztweet Rusko v plamenech
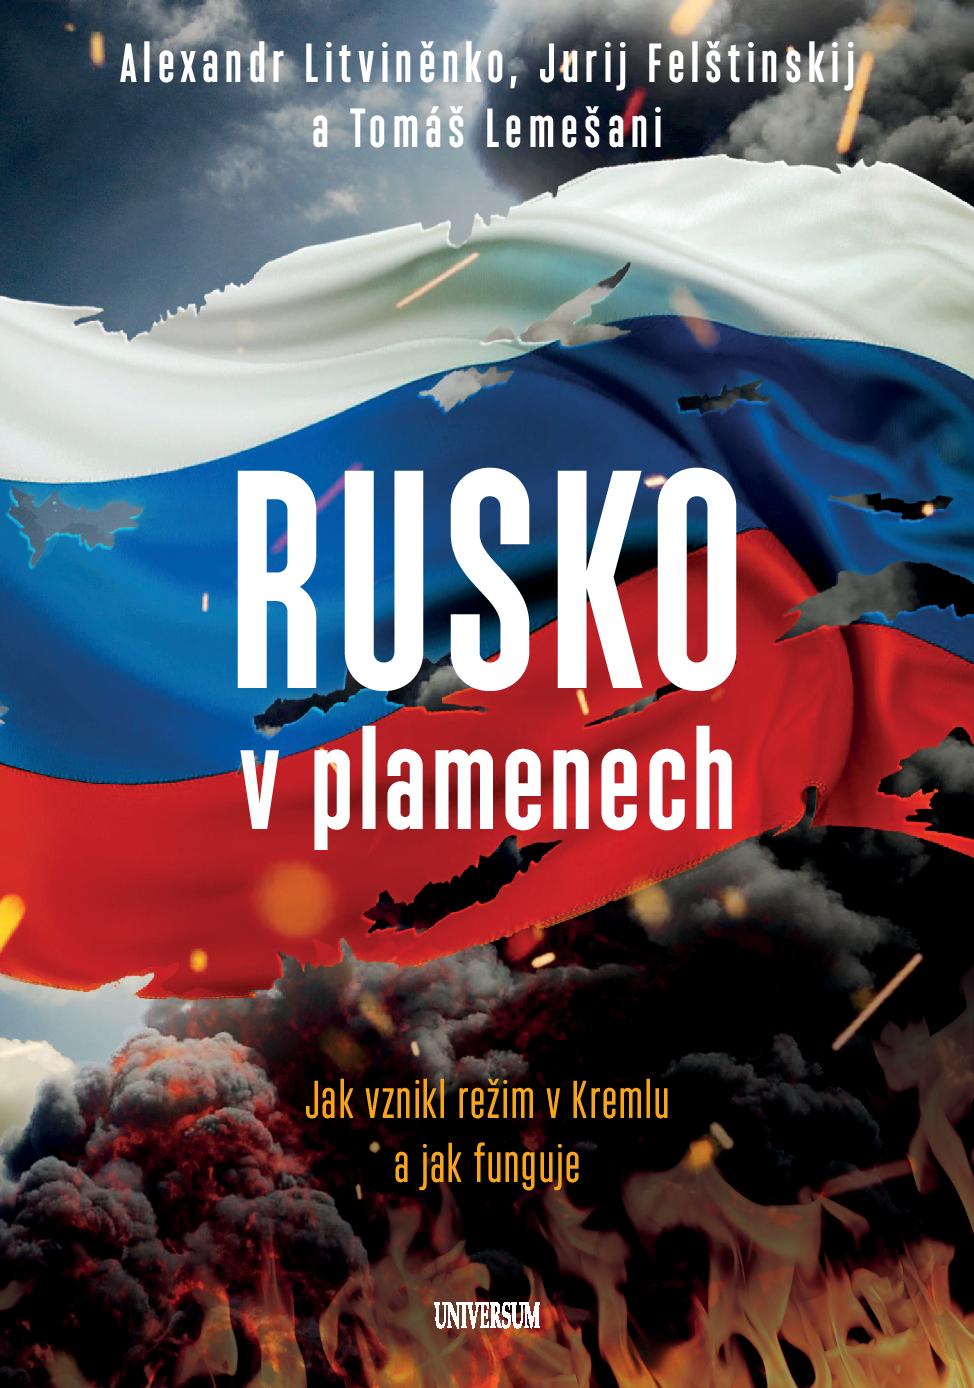
Kniha sleduje mimořádný příběh stojící za falešnými islamistickými útoky na Moskvu, které spustily ruskou invazi do Čečenska. Na základě série oficiálních prohlášení a znalostí Alexandra Litviněnka tato výjimečná kniha ukazuje, že k útokům islamistů vůbec nedošlo. Šlo o akci naplánovanou tajnou službou FSB s cílem dosadit Vladimira Putina na post prezidenta. Kniha také popisuje transformaci bývalé KGB v síť nových tajných služeb a způsob, jak tyto služby stvořily autoritativní režim v Rusku.

Golden Biztweet Golden
- 10 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb