
Zprávy o konci portfolia 60/40 byly předčasné. Vyvážená strategie letos překonává historický průměr
Klasické portfolio složené ze 60 procent akcií a 40 procent dluhopisů bylo v posledních letech opakovaně označováno za překonané. Data za rok 2026 však ukazují opak. Podle Marka Hulberta z MarketWatch si letos vede lépe než jeho dlouhodobý historický průměr.
Klasické portfolio 60/40, tedy 60 procent akcií a 40 procent dluhopisů, mělo být podle mnoha kritiků po roce 2022 definitivně poškozené. Argument zněl jednoduše: akcie i dluhopisy už neposkytují dostatečnou diverzifikaci, inflace zvyšuje tlak na výnosy a dlouhodobé dluhopisy nedokážou chránit portfolio tak jako v minulosti.
Rok 2026 však tento závěr zatím nepotvrzuje. Podle analýzy Marka Hulberta z MarketWatch klasické vyvážené portfolio letos překonává svůj historický průměr. To je důležité zejména v době, kdy se znovu objevují komentáře, že přístup 60/40 je mrtvý nebo vážně narušený.
Podle databáze Edwarda McQuarrieho, emeritního profesora na Leavey School of Business při Santa Clara University, dosahovalo každoročně rebalancované portfolio 60/40 od roku 1794 do konce roku 2025 celkového ročního výnosu 7,2 procenta.
Letos do 4. srpna však stejné pojetí portfolia dosahovalo anualizovaného zisku 13,4 procenta. Výpočet předpokládá, že akciová část byla investována do Vanguard Total Stock Market ETF a dluhopisová část do Vanguard Long-Term Treasury ETF. Také v reálném, tedy o inflaci očištěném vyjádření, si portfolio vede nadprůměrně. Od začátku roku dosahovalo anualizovaného reálného výnosu 9,4 procenta, zatímco dlouhodobý historický průměr od roku 1794 činí 5,5 procenta.
To neznamená, že kritici nemají žádné argumenty. Znamená to však, že jednoduché tvrzení o smrti portfolia 60/40 neodpovídá aktuálním datům. Vyvážené portfolio nemusí být dokonalé, ale stále může plnit základní funkci: kombinovat růstový potenciál akcií s nižší volatilitou dluhopisové složky.
První námitkou kritiků je vysoké ocenění akcií. Tento argument je relevantní. Pokud jsou akcie drahé, jejich budoucí výnosy bývají historicky nižší. To vytváří protivítr pro jakékoli portfolio, které má významnou akciovou složku, včetně strategie 60/40.
Jenže právě obava z poklesu akcií je zároveň důvodem, proč mít část portfolia v dluhopisech. Pokud investor předpokládá, že akciový trh může být zranitelný, nedává automaticky smysl vlastnit pouze akcie. Wes Crill, viceprezident společnosti Dimensional Fund Advisers, v rozhovoru uvedl, že volatilita portfolia 60/40 byla za posledních 50 let téměř vždy o 20 až 40 procent nižší než volatilita čistě akciového portfolia, pokud se měřila podle klouzavých 36měsíčních směrodatných odchylek.
Druhou námitkou je tvrzení, že nadhodnocené jsou i dluhopisy. Pokud by dluhopisy měly výkonnost stejně slabou jako akcie, jejich diverzifikační přínos by byl omezený. To se ukázalo zejména v roce 2022, kdy akcie a dluhopisy klesaly současně a tradiční vyvážené portfolio utrpělo výraznou ztrátu.
Není však jisté, že dluhopisy jsou dnes skutečně nadhodnocené. Trh už v cenách dluhopisů odráží očekávanou inflaci. Pokud se očekávání ukážou jako správná, dluhopisy mohou stále poskytovat kladné reálné výnosy. Skutečným rizikem pro dluhopisy proto není inflace, kterou trh už očekává, ale inflace neočekávaná.
Právě zde je důležitý dlouhodobý historický pohled. Profesor McQuarrie upozorňuje, že dluhopisy od roku 1794 v průměru nezaostávaly za akciemi tak výrazně, jak se dnes často předpokládá na Wall Street. V celém 19. století dokonce americké dluhopisy mírně překonaly americké akcie.
Z toho vyplývá, že vztah mezi akciemi a dluhopisy nelze redukovat na jednoduché pravidlo, že akcie vždy výrazně vítězí a dluhopisy jsou jen slabším doplňkem. Historie je složitější. V některých obdobích mohou dluhopisy přispět nejen ke snížení volatility, ale také k velmi konkurenceschopnému celkovému výnosu.
McQuarrie shrnuje historickou zkušenost tak, že portfolio 60/40 nemusí nutně přinést nižší výnos než čistě akciové portfolio. Pokud akcie projdou slabším obdobím, může dokonce vytvořit větší bohatství. Zároveň je velmi pravděpodobné, že vyvážené portfolio bude méně volatilní než portfolio složené výhradně z akcií a bude mít mělčí propady.
Třetí námitkou je rostoucí korelace mezi akciemi a dluhopisy. V posledních letech se skutečně zvýšila. Pokud se akcie a dluhopisy pohybují stejným směrem, výhoda diverzifikace se snižuje. To je podstata kritiky po roce 2022.
Ani zde však dlouhodobá data nepodporují závěr, že vyšší korelace trvale ničí smysl portfolia 60/40. Hulbert upozorňuje, že historická korelace mezi akciemi a dluhopisy má silnou tendenci vracet se k průměru. Období vysoké korelace byla v minulosti často následována obdobím nízké korelace a naopak.
Analýza výnosů akcií a dluhopisů od roku 1794 navíc neukazuje statisticky významný vztah mezi pětiletou klouzavou korelací akcií a dluhopisů a následnou výkonností portfolia 60/40 v dalších pěti letech. Jinými slovy, samotný fakt, že korelace v posledních letech vzrostla, ještě neznamená, že vyvážené portfolio bude v příštích letech selhávat.
Čtěte také:
Robotika se stala zdrojem nových jednorožců. Čína v závodě s USA výrazně vede
Firemní insideři vysílají varovný signál pro akciový trh. Tak pesimističtí nebyli více než 20 let
Pro investory je podstatné, že strategie 60/40 není slibem stabilního výnosu každý rok. Je to rámec řízení rizika. Kombinuje aktiva, která mohou v různých režimech plnit odlišné funkce. Akcie přinášejí růstový potenciál, zatímco dluhopisy mohou snižovat kolísání a poskytovat výnos v prostředí, kdy akcie zaostávají.
Slabé období, jako byl rok 2022, proto samo o sobě nedokazuje smrt strategie. Ukazuje pouze, že žádná jednoduchá alokace nefunguje za všech okolností. Pokud současně rostou sazby, inflace překvapuje směrem nahoru a valuace akcií se přeceňují, může být 60/40 pod tlakem. To však neznamená, že tato kombinace přestává být použitelná jako dlouhodobý základ pro část investorů.
Rok 2026 zatím ukazuje opačný obraz. Vyvážené portfolio nejen přežilo kritiku posledních let, ale dosahuje nadprůměrné výkonnosti. To může být důležité zejména pro investory, kteří po neobvyklém roce 2022 začali uvažovat o úplném opuštění dluhopisové složky.
Z investičního hlediska by otázka neměla znít, zda je 60/40 mrtvé. Přesnější otázka zní, jaký typ akcií a dluhopisů investor drží, jakou má duraci, jaké měnové a inflační riziko nese a zda alokace odpovídá jeho horizontu. Portfolio 60/40 není univerzální řešení pro každého, ale historická data ukazují, že ani není automaticky zastaralé.
Investoři by proto měli rozlišovat mezi módní kritikou a daty. Pokud je akciový trh drahý, dluhopisová složka může mít stále smysl jako nástroj snížení rizika. Pokud se dluhopisový trh obává inflace, relevantní je především neočekávaná inflace, nikoli ta, která už je v cenách zahrnuta. A pokud korelace akcií a dluhopisů dočasně roste, historie naznačuje, že tento vztah není stabilní navždy.
Zprávy o zániku portfolia 60/40 jsou proto podle Hulberta předčasné. Kritika má racionální jádro, ale nevede automaticky k závěru, že vyvážená akciově-dluhopisová strategie přestala fungovat. Její letošní výsledky ukazují, že i ve světě vyšších sazeb, geopolitických rizik a debat o inflaci může tradiční kombinace akcií a dluhopisů investorům stále poskytovat konkurenceschopný výnos a nižší kolísání než čistě akciové portfolio.
Mark Hulbert, pravidelný přispěvatel MarketWatch
Lem edit
Biztweet, podpořte nás nákupem v našem eshopu
Máte zájem o informační zpravodajský servis z investičního prostředí, nebo analýzu trhu na klíč podle Vašich požadavků? Napište na marketing@biztweet.eu
Pokud považujete texty Biztweetu za přínosné, věnujte jakýkoliv dar na tomto linku, získate předplatné
Byznys Biztweet Byznys
- 5 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb
Standard Biztweet Standard
- 1 Kredit
- Přístup k exkluzivnímu obsahu
Můj stát, moje firma aneb Z Babiše Burešem Biztweet Můj stát, moje firma aneb Z Babiše Burešem
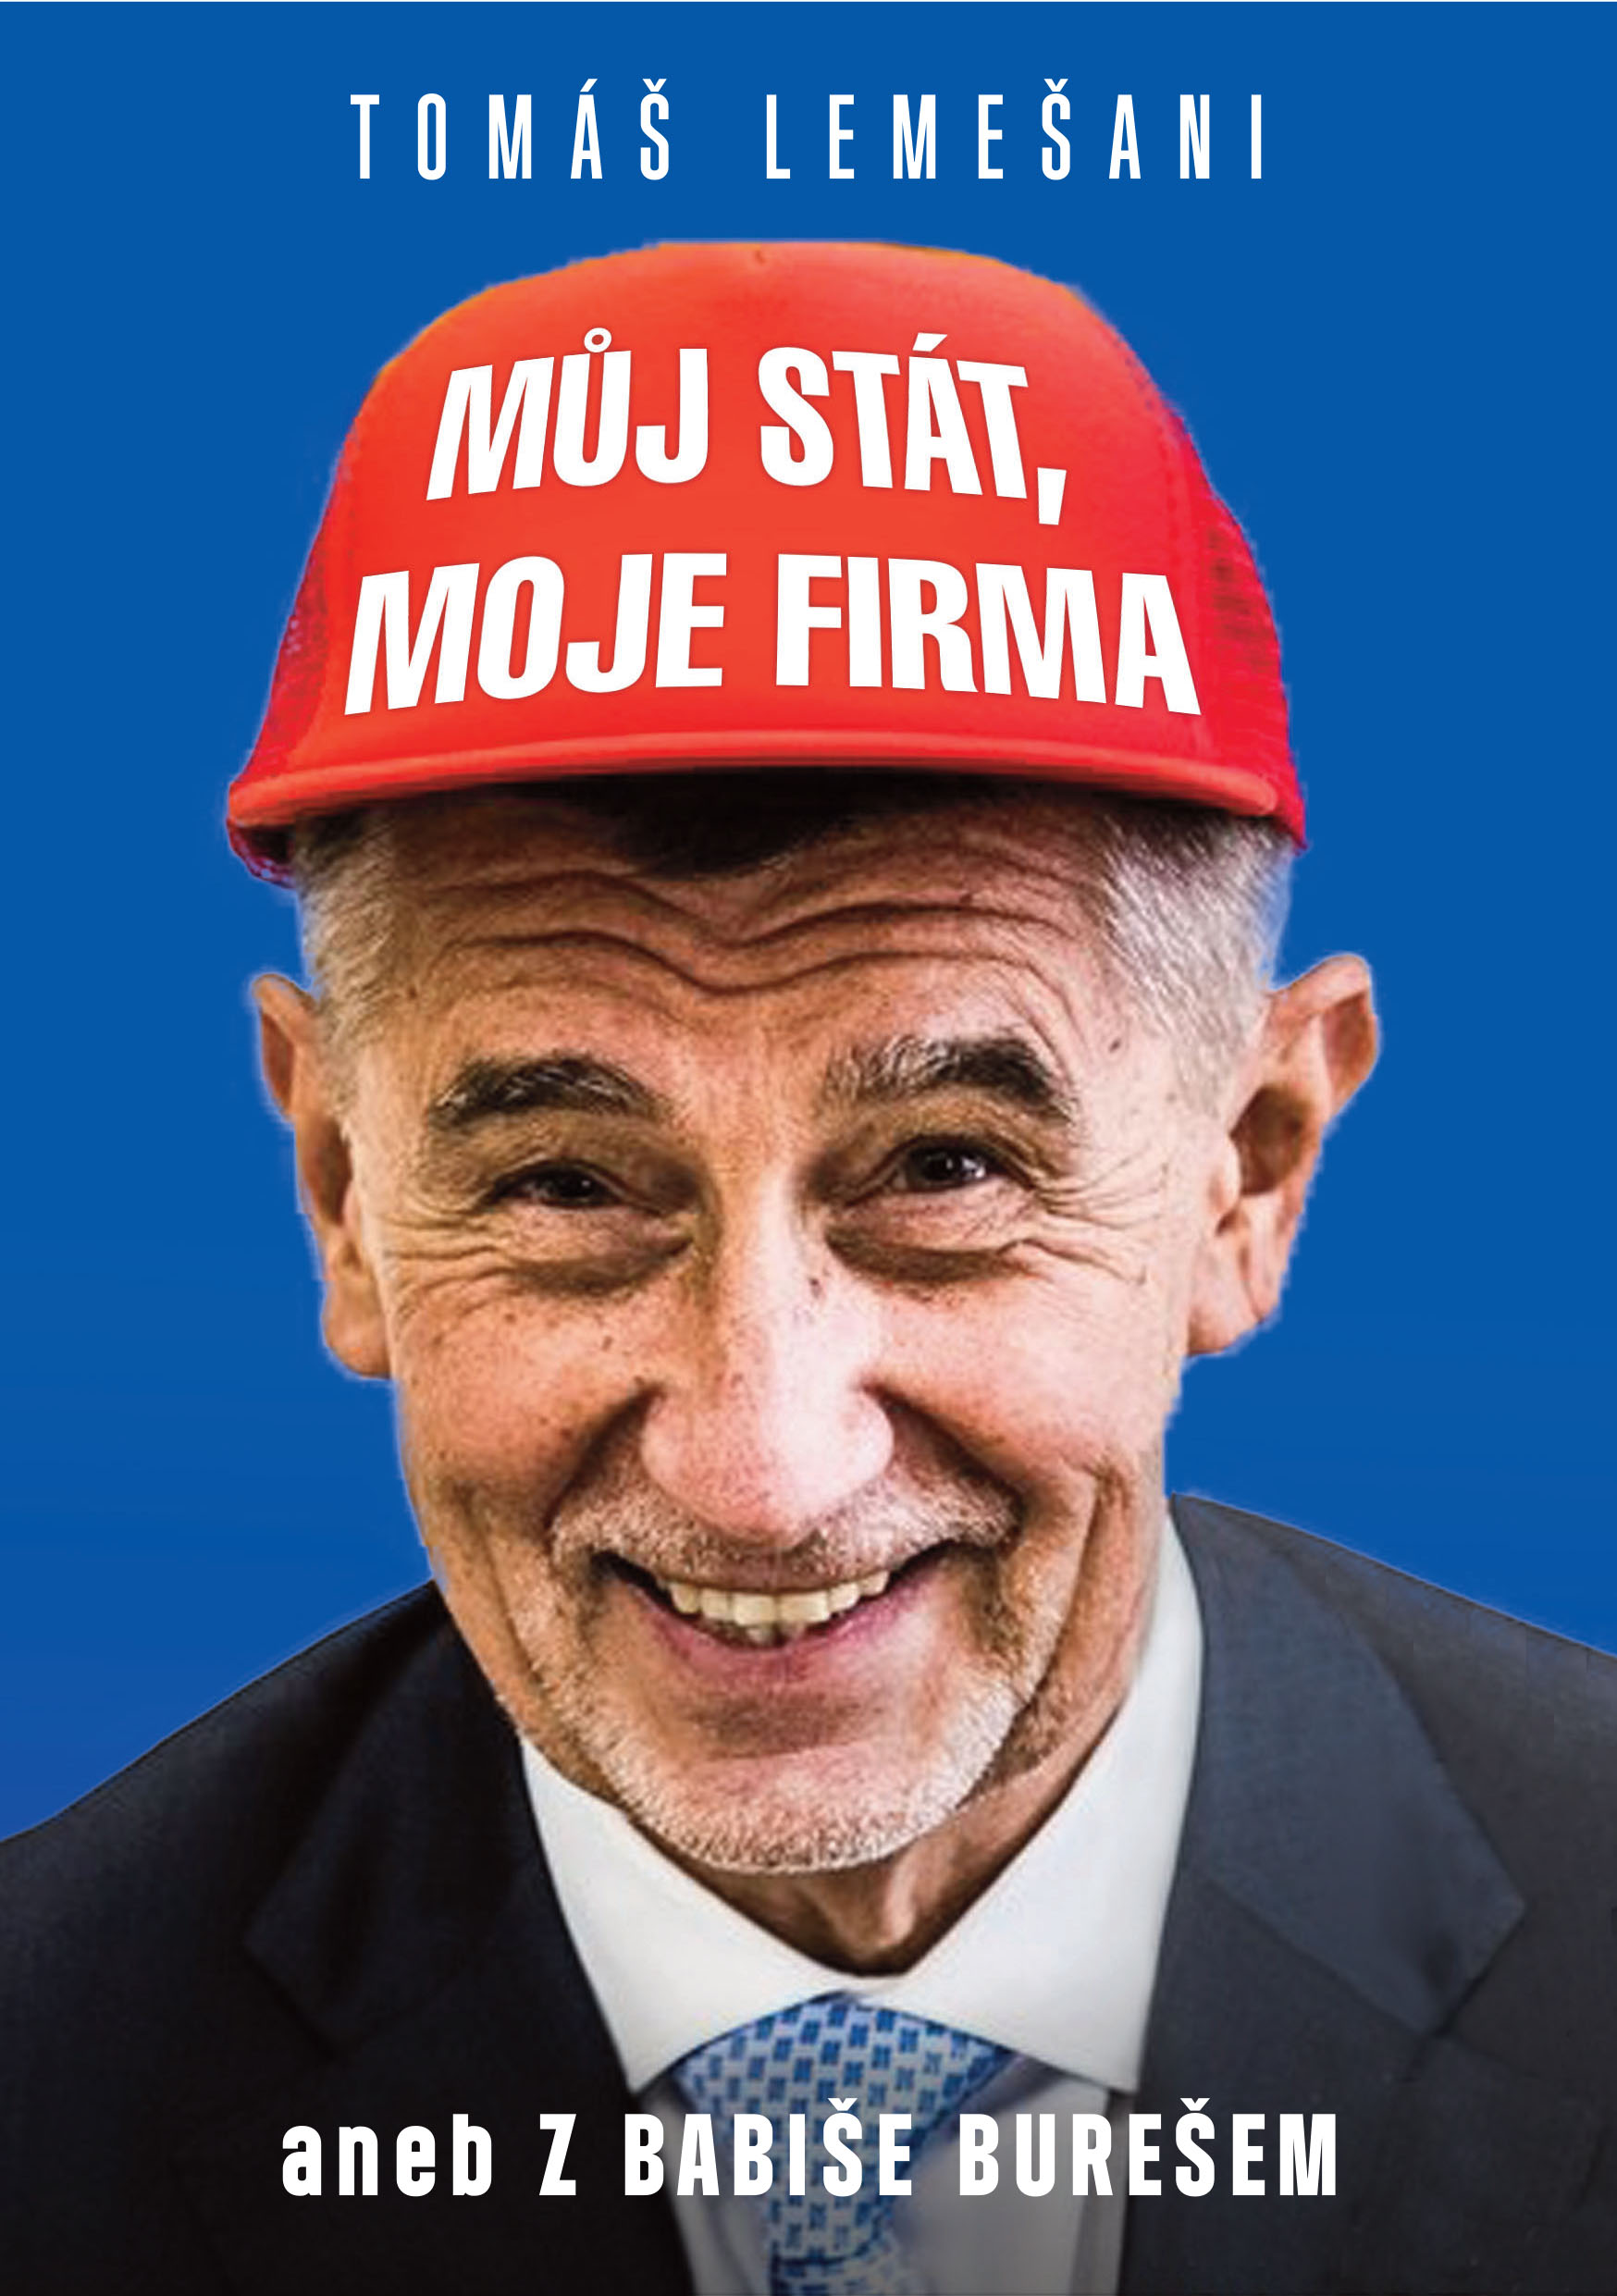
Oblíbené motto „řídit stát jako firmu“, které do české politiky přinesl fenomén Andreje Babiše, definuje změny, jimiž česká společnost prošla mezi lety 2013–2021. Populismus kombinován s politikou nenávisti přinesl na pozadí ekonomické konjunktury Andreji Babišovi nebývalou popularitu. Společnost zas nebývale rozdělil a přinesl řadu nevratných změn. Titul Můj stát, moje firma odhaluje skutečnou výši dotací, které pobírají firmy, jejichž konečným uživatelem výhod je Andrej Babiš, jejich neobvyklý úspěch v získávání veřejných zakázek či to, jak podnikatelské impérium oligarchy po jeho vstupu do politiky vzkvétalo. Kniha se věnuje také otázce konfliktu zájmů a stavu, kdy veřejné peníze slouží zájmům velkopodnikatelů. Osobitě sleduje zneužívání politicky získaných pravomocí či pokřivení konkurenčního boje a trhu jako takového. Každému čtenáři také lidsky vysvětlí, jak na tento stav doplácí život běžného občana. Pokud je náhod příliš mnoho, nejde o náhodu. A tou, zdá se, nebyl ani průnik oligarchy Babiše do české politiky. Ideálním načasováním dosáhl toho, co se žádnému jinému velkopodnikateli nepodařilo. Česko řídil jako firmu. Svou firmu.
Podpořte Biztweet Biztweet Podpořte Biztweet
Líbí se Vám skutečně odborná a skutečně nezávislá tvorba Biztweetu? Na nezávislost se nehráme, nemáme skryté sponzory, majitele, ani dárce, kteří si kupují naši vstřícnost.
Podporu v hodnotě 1000 CZK můžete provést v našem eshopu. Pokud chcete darovat více, stačí produkt Podpořte Biztweet naklikat v košíku opakovaně.
JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH Biztweet JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH
Autoři této publikace zmapovali v rozsahu a hloubce, kterou snese pozornost každého člověka, nezávisle od jeho předešlých znalostí o historii, komplikovanou chronologii ukrajinského národa.
https://biztweet.cz/article/5369-jurij-felstinskij-michail-stancev-tomas-lemesani-ukrajina-v-plamenech
Rusko v plamenech Biztweet Rusko v plamenech
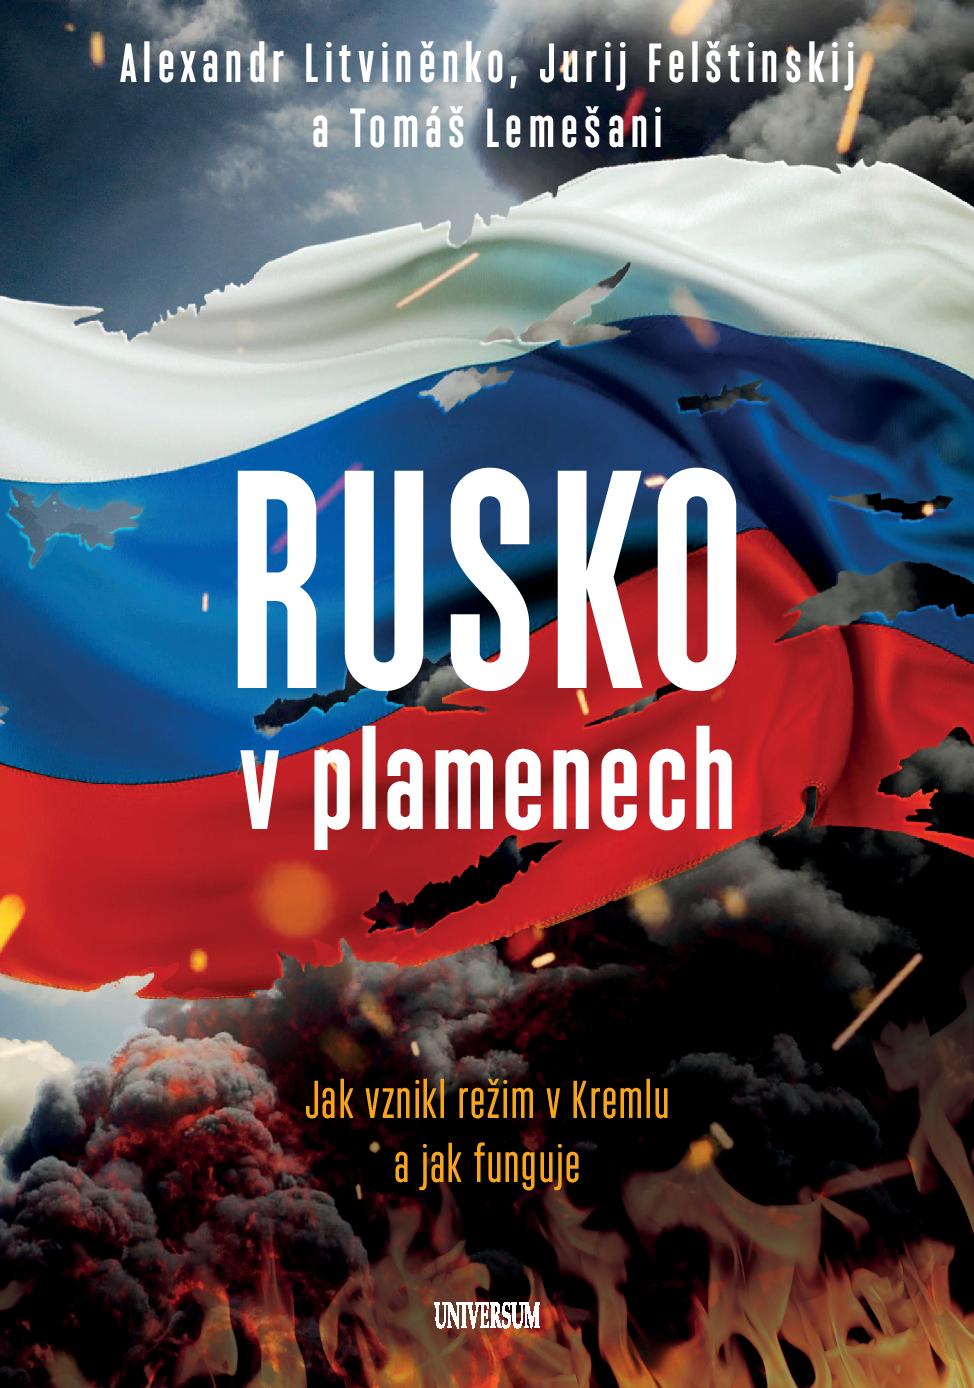
Kniha sleduje mimořádný příběh stojící za falešnými islamistickými útoky na Moskvu, které spustily ruskou invazi do Čečenska. Na základě série oficiálních prohlášení a znalostí Alexandra Litviněnka tato výjimečná kniha ukazuje, že k útokům islamistů vůbec nedošlo. Šlo o akci naplánovanou tajnou službou FSB s cílem dosadit Vladimira Putina na post prezidenta. Kniha také popisuje transformaci bývalé KGB v síť nových tajných služeb a způsob, jak tyto služby stvořily autoritativní režim v Rusku.

Golden Biztweet Golden
- 10 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb