
Investor, který 44 let sázel na dlouhé dluhopisy, otočil. Pro portfolia to může být konec jedné éry
Lacy Hunt patřil k nejznámějším zastáncům dlouhodobých amerických státních dluhopisů. Nyní jeho firma výrazně zkrátila duraci portfolia a varuje, že rovnovážná inflace i dlouhé výnosy mohou být výše, než si trh zvykl předpokládat.
Na začátku osmdesátých let se americký dluhopisový trh nacházel v prostředí, které vypadalo pro dlouhodobé investory krajně nepříznivě. Hypoteční sazby byly dvouciferné, Fed pod vedením Paula Volckera vedl tvrdý boj s inflací a ceny dluhopisů měly za sebou dlouhé období ztrát. Texaský ekonom Lacy Hunt tehdy dospěl k závěru, že právě to je vhodný okamžik pro nákup třicetiletých amerických státních dluhopisů.
Ukázalo se, že měl pravdu. Býčí trh v dlouhých amerických dluhopisech trval desítky let a Hunt zůstal jejich zastáncem 44 let. Právě proto je jeho současný obrat důležitý.
Hunt spolu s Vanem Hoisingtonem řídí investiční firmu Hoisington Investment Management v Austinu. Jejich přístup byl dlouhodobě jednoduchý a disciplinovaný: nakupovat dlouhodobé americké státní dluhopisy tehdy, když podle jejich analýzy inflace směřuje dolů, a držet se stranou v opačných obdobích.
Základní teze byla elegantní. Země zatížená vysokým dluhem má podle tohoto pohledu omezenou schopnost vytvářet trvalou inflaci, protože obsluha dluhu pohlcuje peníze, které by jinak mohly proudit do spotřeby a zvyšovat ceny. Výsledkem jsou nižší inflační tlaky, klesající sazby a rostoucí hodnota starších dluhopisů s vyšším kupónem.
Ještě v lednu 2026 byla Hoisington Investment Management na straně dlouhých dluhopisů. Ve zprávě za čtvrté čtvrtletí roku 2025 firma argumentovala, že dezinflace bude pokračovat i v roce 2026 a že pokles dlouhodobých výnosů je stále pravděpodobnější.
Následně však přišel obrat. Hoisington dospěl k závěru, že rovnovážná inflace ve Spojených státech se posouvá směrem k pásmu 3,5 až 4,5 procenta a že inflace i výnosy dlouhodobých amerických státních dluhopisů budou mít tendenci růst. Nešlo jen o změnu komentáře. Firma podle dostupných informací své dluhopisové pozice skutečně prodala a výrazně zkrátila splatnost portfolia.
Wasatch-Hoisington U.S. Treasury Fund ve svém komentáři za první čtvrtletí 2026 uvedl, že průměrná splatnost portfolia byla snížena přibližně na 4,5 roku. Efektivní durace fondu byla ještě loni v září kolem 20,9 roku. Na konci března klesla na 4,7 roku a k 30. červnu byla pod jedním rokem, zatímco benchmark měl duraci kolem šesti let.
Tato změna je zásadní. Durace měří citlivost ceny dluhopisu nebo dluhopisového fondu na změnu úrokových sazeb. Čím vyšší durace, tím větší ztráta při růstu výnosů. Durace kolem 21 let znamená velmi silnou sázku na pokles sazeb. Durace pod jedním rokem je naopak pozice blízká hotovosti nebo peněžnímu trhu.
Huntův obrat proto není jen zajímavostí pro dluhopisové specialisty. Signalizuje, že jeden z nejvýraznějších dlouhodobých zastánců amerických státních dluhopisů už nevěří, že starý režim nízké inflace a klesajících výnosů bude pokračovat stejným způsobem.
Dluhopisový býčí trh posledních čtyř dekád stál na třech pilířích. Prvním byl globální nabídkový šok. Po pádu Berlínské zdi, začlenění Číny do světového obchodního systému a rozšíření globálních dodavatelských řetězců vstoupily do světové ekonomiky stovky milionů levnějších pracovníků. Výrobky zlevňovaly a Spojené státy dovážely dezinflaci.
Tento pilíř se v posledních letech oslabil. Spojené státy i další západní ekonomiky začaly upřednostňovat bezpečnost dodavatelských řetězců, průmyslovou soběstačnost a geopolitickou odolnost před maximálně levnou výrobou. Taková změna může být z bezpečnostního hlediska obhajitelná, ale není bez nákladů. Kratší a bezpečnější řetězce bývají dražší než globalizovaná výroba postavená čistě na nejnižší ceně.
Druhým pilířem byl zahraniční recyklační mechanismus. Po dohodě Plaza Accord z roku 1985 posílil japonský jen vůči dolaru, což zvýšilo tlak na japonský exportní model. Japonsko začalo přebytečné dolary z obchodních přebytků ve velkém investovat zpět do amerických státních dluhopisů. Tím pomáhalo financovat americké rozpočtové deficity a zároveň bránilo dalšímu posilování jenu.
Později se k podobnému modelu přidala Čína. Američané nakupovali levné zboží, obchodní partneři hromadili dolary a ty se vracely do amerického dluhopisového trhu. Tento mechanismus pomáhal Spojeným státům půjčovat si levněji, než by odpovídalo jejich rozpočtovému chování.
I tento pilíř slábne. Japonští investoři začínají být po dlouhé době placeni i doma. Výnos desetiletého japonského státního dluhopisu se 9. července dotkl 2,901 procenta, nejvyšší úrovně od roku 1996. Japonsko zůstává největším zahraničním držitelem amerického dluhu, s objemem zhruba 1,2 bilionu dolarů. Neznamená to však, že by muselo dramaticky prodávat americké dluhopisy. Stačí, když začne pečlivěji zvažovat, zda další peníze neposlat raději domů.
Třetím pilířem byl investiční konsenzus kolem portfolia 60/40, tedy 60 procent akcií a 40 procent dluhopisů. V posledních desetiletích se z něj stala základní konstrukce penzijních fondů, cílových fondů i finančního poradenství. Předpoklad byl jednoduchý: když padají akcie, dluhopisy pomohou ztráty tlumit.
Hunt byl jedním z intelektuálních pilířů tohoto pohledu. Pokud i on opouští dlouhé dluhopisy, jde o signál, že investorský konsenzus se může měnit.
Problémem je inflace. Hoisingtonova změna názoru přišla ve stejném týdnu, kdy červnová inflace ve Spojených státech zpomalila na 3,5 procenta z předchozích 4,2 procenta a meziměsíčně ceny poprvé po šesti letech klesly. Na první pohled to mohlo působit jako argument proti obavám z trvale vyšší inflace.
Jenže taková data popisují minulost. Podle původního komentáře se po uzavření Hormuzského průlivu 8. července změnily energetické podmínky. Pokud ropa během krátké doby výrazně zdražuje, nemůže to zůstat bez dopadu na inflační indexy. Hunt přitom dlouhodobě počítá s tím, že ropa se přímo i nepřímo podílí na CPI zhruba 12 až 15 procenty.
Důležitá je také omezená schopnost vlády tlumit energetický šok. Strategická ropná rezerva Spojených států byla v týdnu končícím 17. července na úrovni 311,4 milionu barelů, nejníže od dubna 1983. Od začátku války na konci února klesla o více než 100 milionů barelů. Ministr energetiky Chris Wright odhadl náklady na její doplnění přibližně na 20 miliard dolarů během několika let.
Trh dlouhodobých dluhopisů už reaguje na něco jiného než poslední inflační číslo. V den příznivého červnového CPI klesl výnos dvouletého amerického státního dluhopisu o více než sedm bazických bodů. Výnos třicetiletého dluhopisu se však téměř nepohnul a držel se kolem 5,096 procenta. Aukce třicetiletých dluhopisů z 9. července proběhla s výnosem 5,058 procenta, nejvýše od roku 2007.
To je podstatné. Krátký konec výnosové křivky reaguje více na očekávání kroků Fedu a aktuální data. Dlouhý konec trhu oceňuje delší horizont: inflaci, fiskální udržitelnost, poptávku po dluhu a rizikovou prémii na desítky let dopředu.
Čtěte také:
Výdaje na obranu rostou. Nejrychlejší růst tržeb ale nemusí nabídnout tradiční zbrojařští giganti
Pro investory je hlavní otázkou, co tento posun znamená pro jejich peníze. Klasické portfolio 60/40 nebylo v praxi čistou diverzifikací. Byla to sázka, že akcie a dluhopisy se budou pohybovat opačným směrem. V prostředí dlouhodobě klesajících sazeb tato sázka fungovala. V roce 2022 však selhala, protože akcie i dluhopisy klesaly současně a tradiční mix 60/40 utrpěl výraznou ztrátu.
Pokud se inflace a dlouhodobé výnosy usadí výše, riziko se vrací. Investoři by proto měli přesně vědět, co drží v dluhopisové části portfolia. Pokud je bezpečná složka portfolia výrazně naplněna dlouhodobými americkými státními dluhopisy, nejde o ekvivalent spořicího účtu. Jde o citlivou sázku na pokles sazeb.
Taková sázka může v určitých scénářích stále fungovat. Pokud přijde hluboká recese, investoři mohou znovu utéct do státních dluhopisů a výnosy mohou klesnout. Hoisington však nyní podle původního komentáře očekává kombinaci americké recese a rostoucích dlouhodobých výnosů. To je pro tradiční dluhopisovou ochranu mnohem složitější prostředí.
Investoři blízko důchodu by proto měli věnovat pozornost duraci svých dluhopisových fondů. Dlouhodobý státní dluhopis může být bezpečný z hlediska kreditního rizika, ale ne z hlediska tržní ceny. Pokud výnos třicetiletého dluhopisu dále poroste, fondy s vysokou durací mohou ztrácet i v době, kdy by měly sloužit jako stabilizační část portfolia.
Změna režimu se dotýká i akcií. Vyšší dlouhodobé výnosy snižují hodnotu budoucích zisků, což nejvíce dopadá na růstové a technologické tituly. Pokud současně ztrácí dluhopisy i akcie, investor nemá ochranu tam, kde ji historicky očekával.
Dlouhodobější posun ve výnosech navíc souvisí s hypotékami, náklady firemního financování a fiskální politikou. Pokud stát financuje vysoké deficity za vyšší úrok, část rozpočtu se přesouvá z produktivních výdajů na obsluhu dluhu. To může v čase zvyšovat tlak na daně, omezovat prostor pro veřejné investice nebo prohlubovat politické konflikty o výdaje.
Huntův obrat samozřejmě nemusí znamenat, že dlouhé dluhopisy čeká trvalý propad. I on se v minulosti mýlil, zejména v posledních letech, kdy inflační prostředí narušilo část jeho dlouhodobých argumentů. Jedna změna portfolia také není důkazem konce celého dluhopisového trhu.
Přesto je její symbolický význam velký. Investor, který nejdéle a nejkonzistentněji obhajoval nákup třicetiletých amerických státních dluhopisů, se prakticky přesunul k hotovosti. Neudělal to rétoricky, ale transakcemi. Prodal dlouhé dluhopisy potichu během několika měsíců a teprve následně vysvětlil důvody.
Hlavní závěr pro investory je proto prostý. Bezpečná část portfolia nemusí být bezpečná, pokud je postavena na dlouhé duraci a předpokladu, že sazby budou znovu dlouhodobě klesat. Éra, v níž americké státní dluhopisy automaticky chránily portfolia před akciovým rizikem, může být slabší než v minulosti.
Po většinu posledních čtyř dekád dávalo smysl půjčovat americké vládě na 30 let za fixní sazbu. Muž, který měl v této sázce nejdéle pravdu, ji nyní opustil. To samo o sobě není investiční doporučení. Je to ale varování, že pravidla dluhopisové části portfolia se mohou měnit.
Charlie Garcia, zakladatel a řídící partner R360
Lem edit
Biztweet, podpořte nás nákupem v našem eshopu
Máte zájem o informační zpravodajský servis z investičního prostředí, nebo analýzu trhu na klíč podle Vašich požadavků? Napište na marketing@biztweet.eu
Pokud považujete texty Biztweetu za přínosné, věnujte jakýkoliv dar na tomto linku, získate předplatné
Byznys Biztweet Byznys
- 5 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb
Standard Biztweet Standard
- 1 Kredit
- Přístup k exkluzivnímu obsahu
Můj stát, moje firma aneb Z Babiše Burešem Biztweet Můj stát, moje firma aneb Z Babiše Burešem
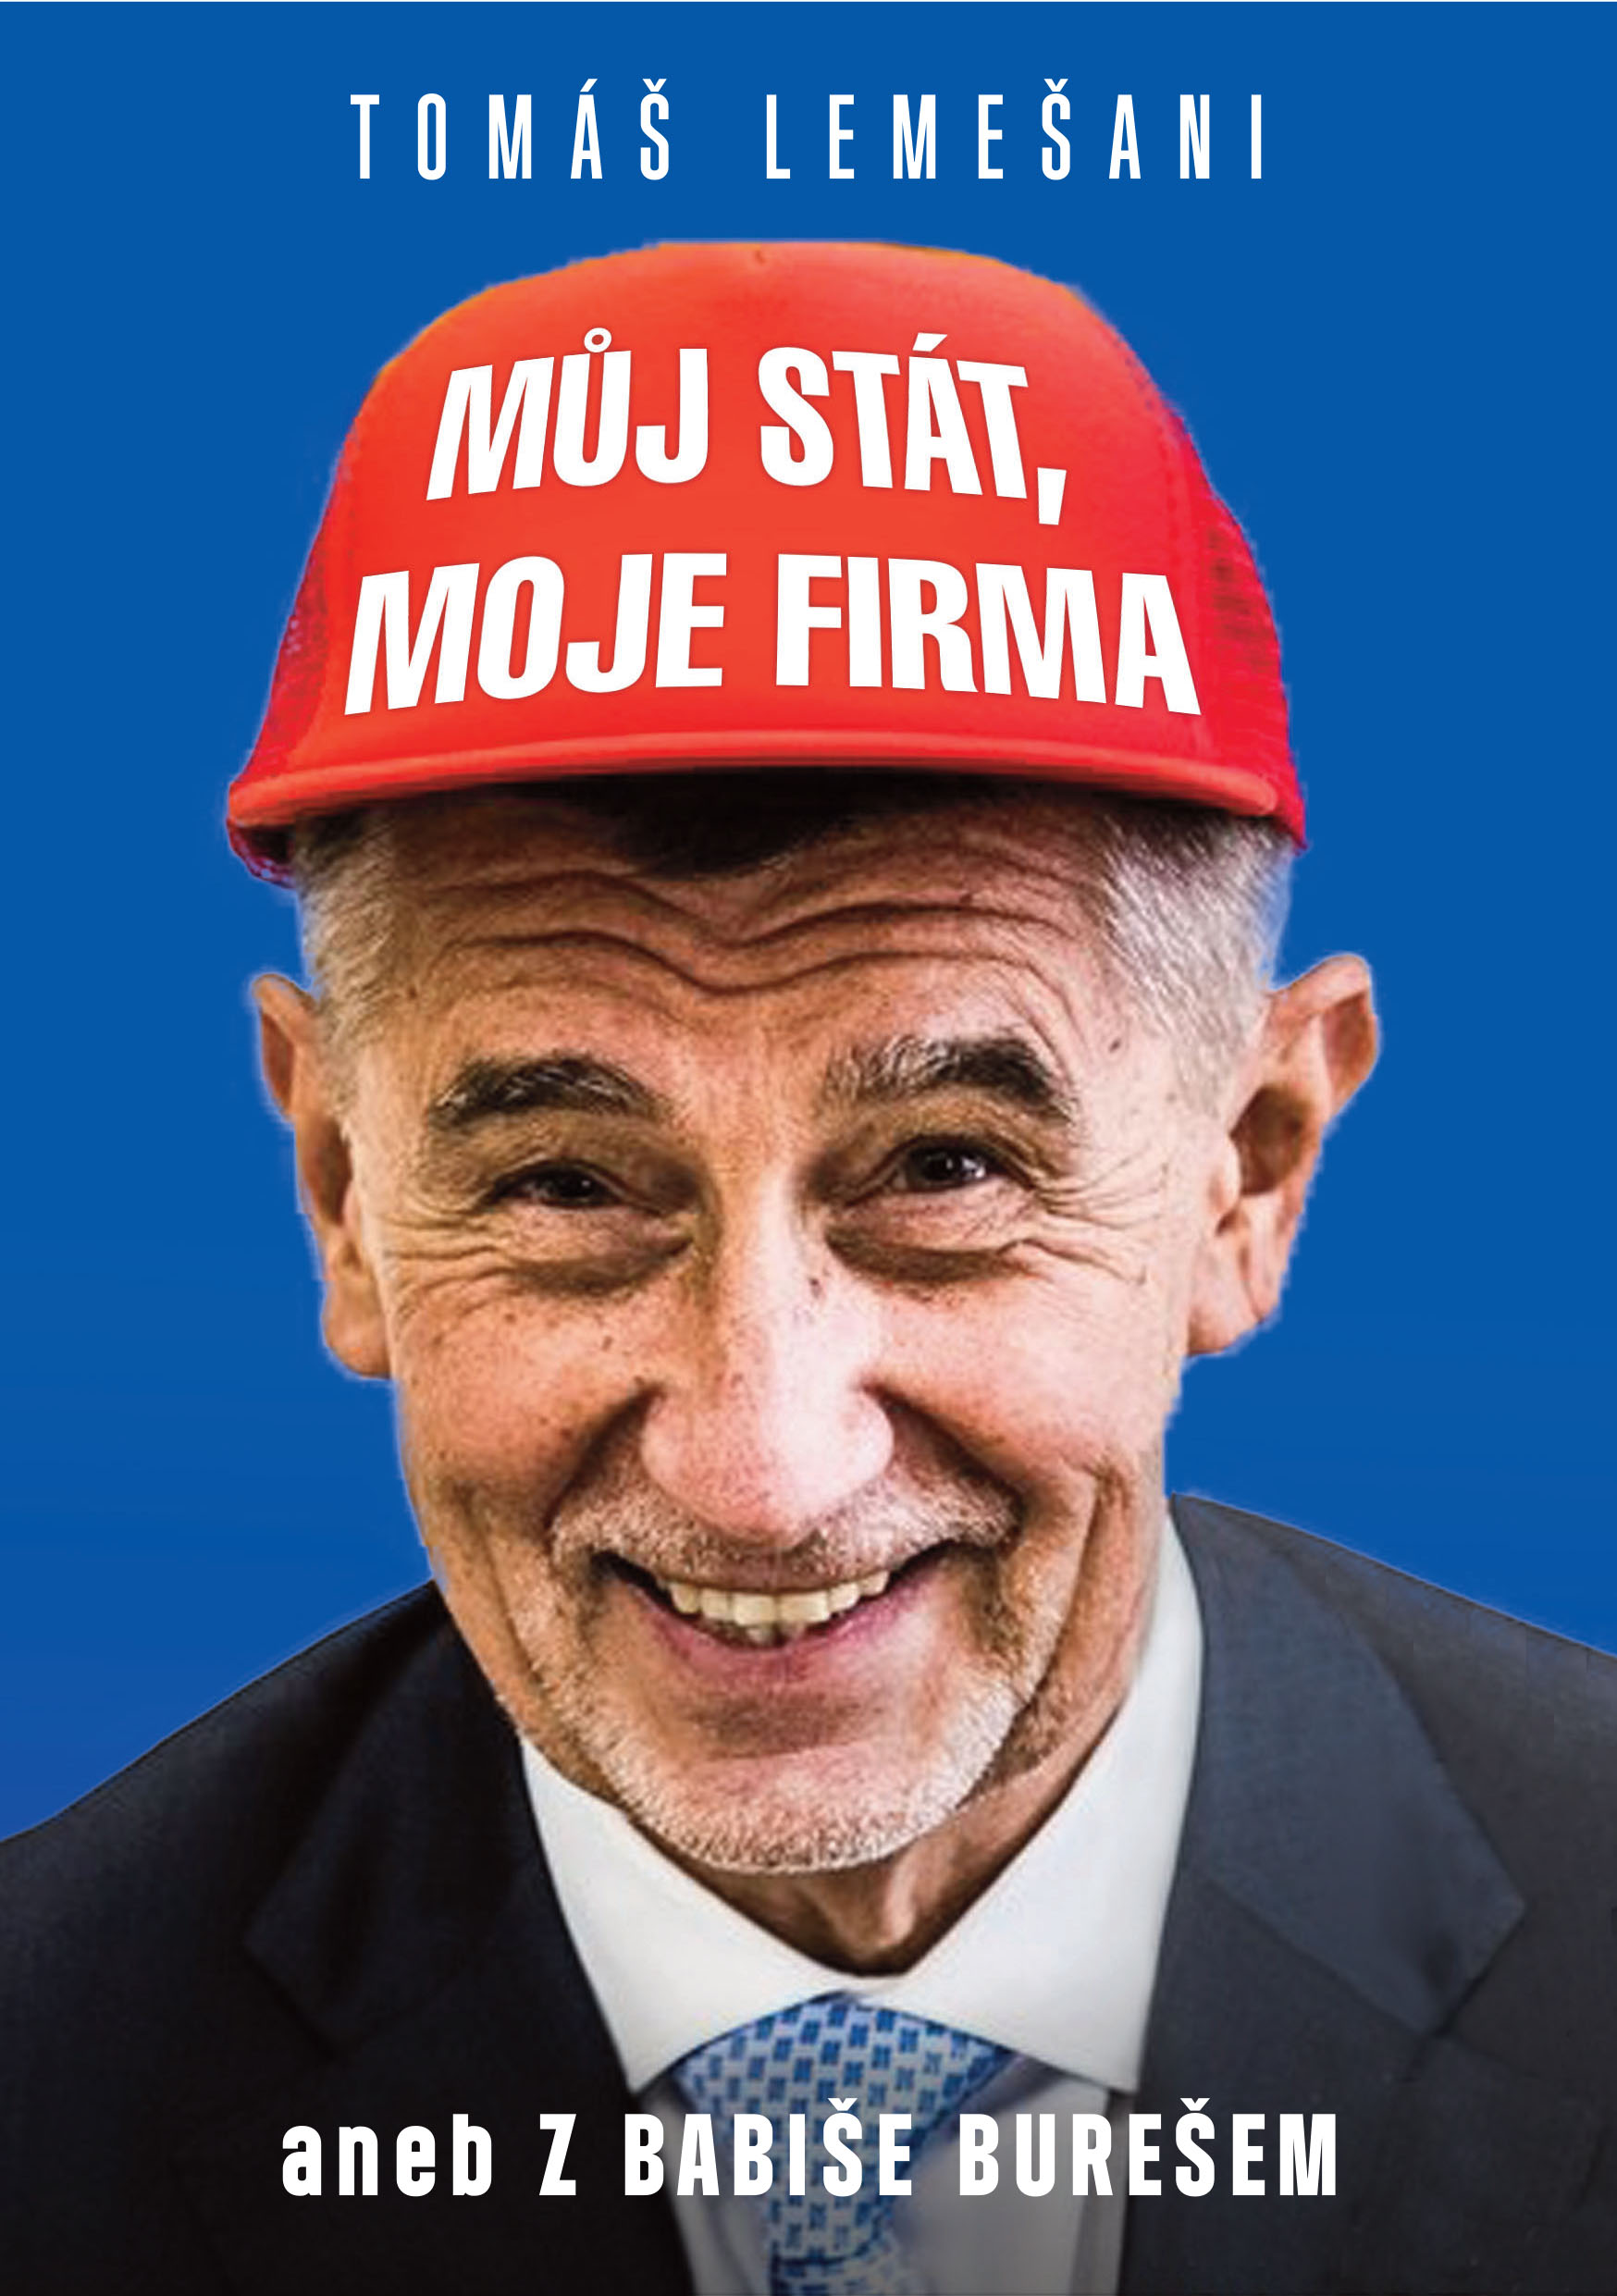
Oblíbené motto „řídit stát jako firmu“, které do české politiky přinesl fenomén Andreje Babiše, definuje změny, jimiž česká společnost prošla mezi lety 2013–2021. Populismus kombinován s politikou nenávisti přinesl na pozadí ekonomické konjunktury Andreji Babišovi nebývalou popularitu. Společnost zas nebývale rozdělil a přinesl řadu nevratných změn. Titul Můj stát, moje firma odhaluje skutečnou výši dotací, které pobírají firmy, jejichž konečným uživatelem výhod je Andrej Babiš, jejich neobvyklý úspěch v získávání veřejných zakázek či to, jak podnikatelské impérium oligarchy po jeho vstupu do politiky vzkvétalo. Kniha se věnuje také otázce konfliktu zájmů a stavu, kdy veřejné peníze slouží zájmům velkopodnikatelů. Osobitě sleduje zneužívání politicky získaných pravomocí či pokřivení konkurenčního boje a trhu jako takového. Každému čtenáři také lidsky vysvětlí, jak na tento stav doplácí život běžného občana. Pokud je náhod příliš mnoho, nejde o náhodu. A tou, zdá se, nebyl ani průnik oligarchy Babiše do české politiky. Ideálním načasováním dosáhl toho, co se žádnému jinému velkopodnikateli nepodařilo. Česko řídil jako firmu. Svou firmu.
Podpořte Biztweet Biztweet Podpořte Biztweet
Líbí se Vám skutečně odborná a skutečně nezávislá tvorba Biztweetu? Na nezávislost se nehráme, nemáme skryté sponzory, majitele, ani dárce, kteří si kupují naši vstřícnost.
Podporu v hodnotě 1000 CZK můžete provést v našem eshopu. Pokud chcete darovat více, stačí produkt Podpořte Biztweet naklikat v košíku opakovaně.
JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH Biztweet JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH
Autoři této publikace zmapovali v rozsahu a hloubce, kterou snese pozornost každého člověka, nezávisle od jeho předešlých znalostí o historii, komplikovanou chronologii ukrajinského národa.
https://biztweet.cz/article/5369-jurij-felstinskij-michail-stancev-tomas-lemesani-ukrajina-v-plamenech
Rusko v plamenech Biztweet Rusko v plamenech
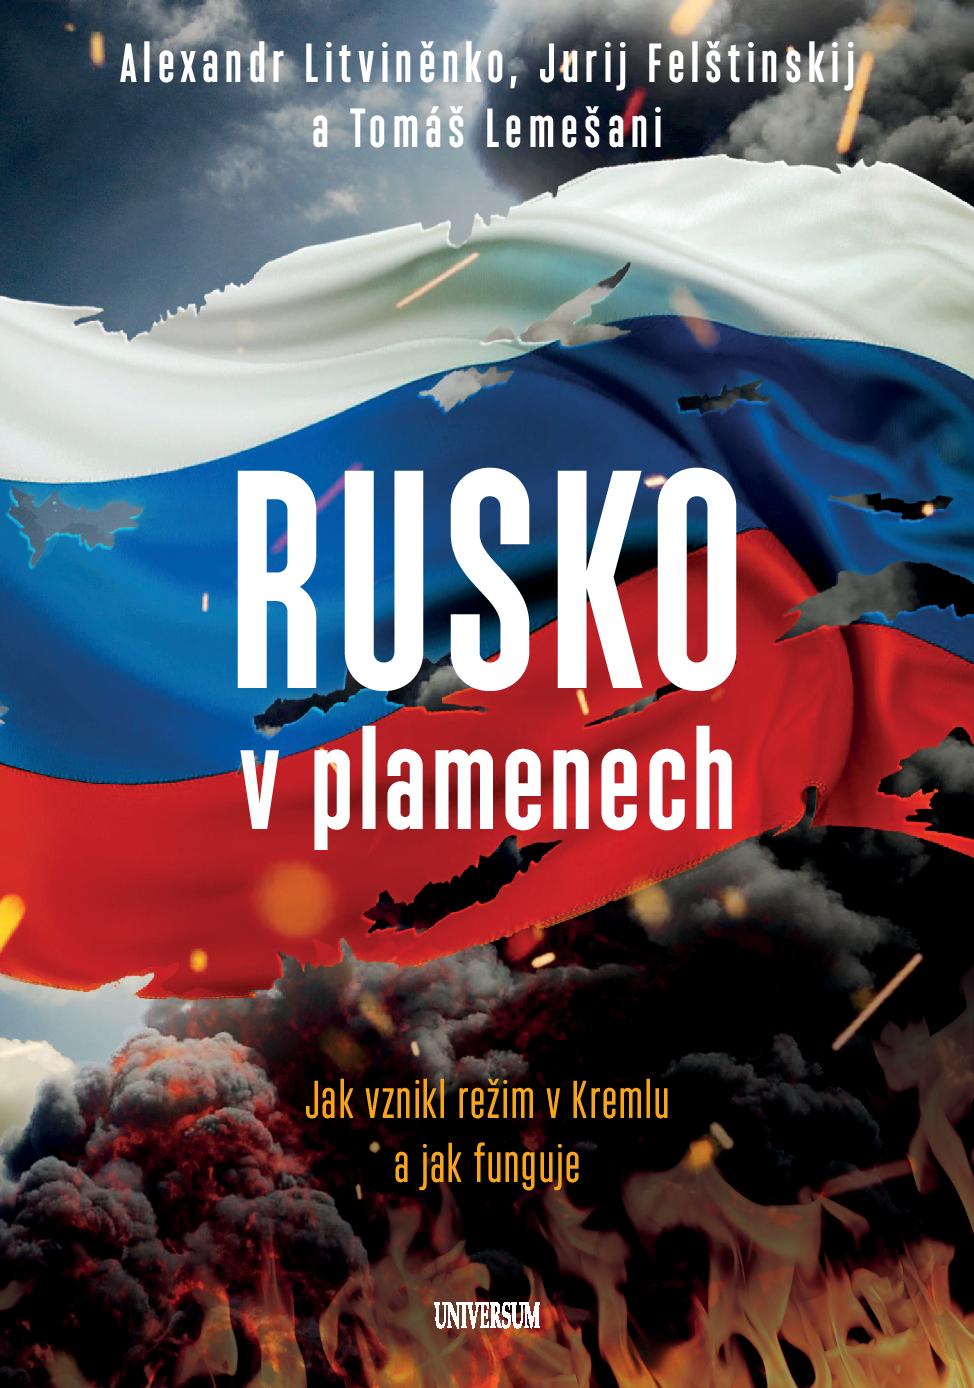
Kniha sleduje mimořádný příběh stojící za falešnými islamistickými útoky na Moskvu, které spustily ruskou invazi do Čečenska. Na základě série oficiálních prohlášení a znalostí Alexandra Litviněnka tato výjimečná kniha ukazuje, že k útokům islamistů vůbec nedošlo. Šlo o akci naplánovanou tajnou službou FSB s cílem dosadit Vladimira Putina na post prezidenta. Kniha také popisuje transformaci bývalé KGB v síť nových tajných služeb a způsob, jak tyto služby stvořily autoritativní režim v Rusku.

Golden Biztweet Golden
- 10 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb