
Výdaje na obranu rostou. Nejrychlejší růst tržeb ale nemusí nabídnout tradiční zbrojařští giganti
Americké obranné a letecké akcie zatím v roce 2026 zaostávají za širším trhem. Dlouhodobý trend však zůstává silný. Podle analýzy MarketWatch a dat FactSet mají do roku 2028 nejvyšší očekávaný růst tržeb zejména menší a středně velké firmy napojené na obranu, vesmír, radary, drony a nové vojenské technologie.
Rostoucí výdaje na obranu vytvářejí jednu z nejvýraznějších investičních témat současnosti. Neznamená to však, že největší zbrojařské společnosti automaticky nabídnou nejvyšší růst. Analýza ukazuje, že mezi firmami s nejvyšším očekávaným růstem tržeb v americkém leteckém a obranném sektoru dominují spíše menší společnosti.
Velcí američtí obranní dodavatelé jako skupina zatím v roce 2026 nepřekonávají širší trh. Od začátku roku do středy dosáhla skupina S&P 500 Aerospace & Defense při započtení dividend výnosu 5,5 procenta. Celý index S&P 500 za stejné období přinesl 10,9 procenta.
Krátkodobá výkonnost však nemusí zachycovat strukturální změnu, která v oboru probíhá. Dlouhodobým impulzem pro letecké a obranné firmy je potřeba Spojených států doplňovat zásoby vyčerpané během konfliktu s Íránem, širší modernizace obranných systémů, investice do radarů, naváděcích systémů, systémů proti dronům a nástup nových technologií včetně zbraní využívajících směrovanou energii.
Analytik B. Riley Mike Crawford popsal situaci jako začátek „generační rekapitalizace globální obranné pozice a rozpočtů“. Jinými slovy, nejde pouze o krátkodobé navýšení objednávek, ale o víceletý cyklus, v němž budou státy modernizovat arzenály, výrobní kapacity i technologickou infrastrukturu obrany.
Tento kontext je důležitý i pro investory. Obranný sektor se často spojuje s největšími jmény, jako jsou Boeing, Lockheed Martin, Northrop Grumman nebo GE Aerospace. Analýza ale ukazuje, že nejrychlejší očekávaný růst tržeb se může nacházet u firem, které nejsou tradičními zbrojařskými giganty. Patří mezi ně dodavatelé softwaru, radarových komponentů, vesmírných systémů, laserových technologií, dronů nebo elektroniky.
Analýza vycházela z akcií obsažených ve třech burzovně obchodovaných fondech zaměřených na letectví a obranu: iShares U.S. Aerospace & Defense ETF, Invesco Aerospace & Defense ETF a SPDR S&P Aerospace & Defense ETF. Dohromady tyto fondy držely 76 akcií.
Výkonnost těchto ETF byla v roce 2026 zatím lepší než u samotné skupiny S&P 500 Aerospace & Defense, ale stále smíšená ve srovnání s celým trhem. iShares U.S. Aerospace & Defense ETF dosáhl od začátku roku výnosu 7,8 procenta, Invesco Aerospace & Defense ETF 8,8 procenta a SPDR S&P Aerospace & Defense ETF 9,6 procenta. Širší S&P 500 byl ve stejném období výše o 10,3 procenta.
Čtěte také:
Evropský správce hesel má ruské kořeny. Kauza Passwork ukazuje, jak křehká je digitální důvěra
Při delším horizontu však letecké a obranné fondy vypadají silněji. SPDR S&P Aerospace & Defense ETF dosáhl v posledních třech letech průměrného ročního výnosu 30 procent a v desetiletém horizontu 17,3 procenta. Invesco Aerospace & Defense ETF měl nejlepší pětiletou průměrnou roční výkonnost, a to 18,8 procenta.
Rozdíly mezi ETF nejsou pouze ve výkonnosti, ale i ve složení. iShares U.S. Aerospace & Defense ETF sleduje index Dow Jones U.S. Select Aerospace & Defense, drží 49 akcií a jeho pět největších pozic tvořilo k datu analýzy 56 procent portfolia. Fond přitom drží také menší firmy, včetně 26 společností s tržní kapitalizací pod 10 miliard dolarů.
Invesco Aerospace & Defense ETF sleduje SPADE Defense Index, drží 61 akcií a podle FactSet má širší definici obranného sektoru. To znamená, že může zahrnovat i firmy, které nejsou čistě obrannými společnostmi. Příkladem je TTM Technologies, výrobce elektronických komponentů, který však v prvním čtvrtletí získal 42 procent tržeb ze segmentu letectví a obrany.
SPDR S&P Aerospace & Defense ETF sleduje S&P Aerospace & Defense Select Industry Index a drží 47 akcií. Díky modifikovanému rovnoměrnému vážení obsahuje velké, střední i menší firmy. Právě tento přístup umožňuje vyšší expozici na společnosti mimo tradiční megacap obranné dodavatele.
Samotný akciový screening se zaměřil na očekávaný složený roční růst tržeb v období 2026 až 2028. Použil konsenzuální odhady analytiků oslovených FactSet. Do užšího výběru byly zařazeny pouze společnosti pokryté nejméně pěti makléřskými nebo výzkumnými firmami. Aby seznam nebyl příliš spekulativní, vypadly firmy, u nichž analytici neočekávají kladný zisk na akcii v roce 2027 nebo 2028.
Z původních 76 akcií tak zůstalo 54 firem. Patnáct z nich má podle odhadů nejvyšší očekávaný růst tržeb do roku 2028.
Na prvním místě je Palantir Technologies s očekávaným složeným ročním růstem tržeb 45 procent. Palantir je zároveň druhou největší společností v širším sledovaném souboru, hned za GE Aerospace. Jeho pozice ukazuje, že obranný sektor se stále více posouvá od tradiční výroby hardwaru k datům, softwaru, analytice a umělé inteligenci.
Druhé místo obsadila York Space Systems s očekávaným růstem tržeb 40,5 procenta a tržní kapitalizací 2,3 miliardy dolarů. Firma působí ve vesmírných technologiích a její zařazení do žebříčku ukazuje, jak úzce se dnes obrana propojuje s komerčním a vojenským využitím orbitální infrastruktury.
Třetí je FTAI Aviation s očekávaným růstem 39,2 procenta a tržní kapitalizací 22,8 miliardy dolarů. Následuje Axon Enterprise, známý dodavatel technologií pro bezpečnostní složky, s očekávaným růstem 28,8 procenta. Do první pětky se dostala také Karman Holdings s růstem 27,1 procenta.
Výrazné zastoupení mají menší firmy. Z patnácti společností s nejvyšším očekávaným růstem tržeb má devět tržní kapitalizaci pod 20 miliard dolarů a osm dokonce pod 10 miliard dolarů. To je podstatné zjištění. Pokud bude obranný investiční cyklus skutečně víceletý, největší procentuální růst nemusí přijít u zavedených gigantů, ale u specializovaných dodavatelů, kteří dokážou rychle navyšovat tržby z menší základny.
Mezi tyto firmy patří například HawkEye 360 s očekávaným růstem tržeb 24,1 procenta, Kratos Defense & Security Solutions s 22 procenty, Intuitive Machines s 21,2 procenta nebo nLight s 19,5 procenta. Ve všech případech jde o firmy napojené na nové obranné a technologické segmenty, jako jsou vesmírné systémy, bezpilotní technologie, bezpečnostní infrastruktura nebo laserové a fotonické technologie.
Zajímavou pozici má také AeroVironment, výrobce bezpilotních systémů, s očekávaným růstem tržeb 15,1 procenta. Drony a protidronové technologie se staly jedním z nejdůležitějších témat moderních konfliktů. Obranné rozpočty proto čím dál více směřují nejen do drahých tradičních zbraňových systémů, ale také do levnějších, rychle nasaditelných a technologicky flexibilních řešení.
TTM Technologies, u níž se očekává růst tržeb 15 procent, ukazuje jiný typ investičního příběhu. Firma není čistým zbrojařem, ale významným výrobcem elektroniky a tištěných spojů. Podle Mikea Crawforda z B. Riley je poptávka po jejím segmentu letectví a obrany tažena pozicí dodavatele pro více než 480 obranných programů, včetně 20 z 25 největších muničních programů podle výdajů.
Tento typ firem může být pro investory zajímavý právě proto, že stojí v dodavatelském řetězci. Neprodávají nutně finální zbraňový systém, ale komponenty, bez nichž se moderní obrana neobejde. To může zahrnovat radary, elektroniku, naváděcí systémy, nebo komunikační infrastrukturu.
Na seznamu jsou také větší firmy jako Amphenol, Howmet Aerospace nebo Boeing. Jejich očekávaný růst tržeb je nižší než u nejrychlejších menších firem, ale stále převyšuje průměr skupiny S&P 500 Aerospace & Defense. Ta má podle FactSet vážený očekávaný složený růst tržeb v letech 2026 až 2028 na úrovni 7,9 procenta. Celý S&P 500 má očekávaný růst 7,7 procenta.
To znamená, že patnáct vybraných firem nepředstavuje jen sázku na obranu jako sektor, ale především na nadprůměrný růst v rámci tohoto sektoru. Rozdíl mezi Palantirem s očekávaným růstem 45 procent a průměrem obranné skupiny pod osmi procenty je výrazný.
Investoři by však měli pracovat i s riziky. Menší společnosti mohou růst rychleji, ale často jsou citlivější na jednotlivé kontrakty, vývoj rozpočtů, zpoždění ve výrobě, regulační omezení a změny v prioritách vládních objednávek. Vysoký očekávaný růst tržeb navíc nemusí automaticky znamenat atraktivní akcii, pokud je už valuace příliš vysoká.
Obranný sektor se také mění technologicky. Tradiční obraz velkých zbrojních kontraktů doplňují menší specializovaní dodavatelé, kteří poskytují software, elektroniku, senzory, drony, vesmírnou infrastrukturu a energetické systémy. To vytváří širší investiční prostor, ale zároveň komplikuje jednoduché rozdělení na „obranné“ a „neobranné“ firmy.
Současná data proto naznačují dvojí závěr. Zaprvé, růst obranných výdajů může podporovat dlouhodobý investiční cyklus v letectví, obraně a bezpečnostních technologiích. Zadruhé, nejvyšší očekávaný růst tržeb se podle analytických odhadů často nachází mimo největší tradiční dodavatele.
Pro investory to znamená, že nestačí sledovat pouze nejznámější zbrojařské tituly. Důležité mohou být firmy v dodavatelských řetězcích, technologické platformy, vesmírné společnosti a výrobci komponentů. Právě tam se může projevit nejrychlejší růst, pokud bude současná vlna obranné modernizace pokračovat.
Seznam přitom není doporučením k nákupu. Jde o screening založený na konsenzuálních odhadech tržeb a ziskovosti. Ukazuje však, kam analytici soustřeďují nejvyšší růstová očekávání v době, kdy obranné rozpočty rostou a technologie mění podobu vojenských i bezpečnostních systémů.
Patnáct obranných a leteckých akcií s nejvyšším očekávaným růstem tržeb do roku 2028
Palantir Technologies – očekávaný dvouletý CAGR tržeb 45,0 %, tržní kapitalizace 286,0 mld. USD
York Space Systems – 40,5 %, tržní kapitalizace 2,3 mld. USD
FTAI Aviation – 39,2 %, tržní kapitalizace 22,8 mld. USD
Axon Enterprise – 28,8 %, tržní kapitalizace 39,6 mld. USD
Karman Holdings – 27,1 %, tržní kapitalizace 6,3 mld. USD
HawkEye 360 – 24,1 %, tržní kapitalizace 1,9 mld. USD
Kratos Defense & Security Solutions – 22,0 %, tržní kapitalizace 9,0 mld. USD
Intuitive Machines – 21,2 %, tržní kapitalizace 2,3 mld. USD
nLight – 19,5 %, tržní kapitalizace 4,1 mld. USD
VSE – 15,1 %, tržní kapitalizace 5,5 mld. USD
AeroVironment – 15,1 %, tržní kapitalizace 7,6 mld. USD
TTM Technologies – 15,0 %, tržní kapitalizace 15,0 mld. USD
Amphenol – 12,8 %, tržní kapitalizace 193,8 mld. USD
Howmet Aerospace – 12,2 %, tržní kapitalizace 112,3 mld. USD
Boeing – 12,0 %, tržní kapitalizace 164,5 mld. USD
Zdroj: MarketWatch, FactSet
Philip van Doorn, MarketWatch
Lem edit
Biztweet, podpořte nás nákupem v našem eshopu
Máte zájem o informační zpravodajský servis z investičního prostředí, nebo analýzu trhu na klíč podle Vašich požadavků? Napište na marketing@biztweet.eu
Pokud považujete texty Biztweetu za přínosné, věnujte jakýkoliv dar na tomto linku, získate předplatné
Byznys Biztweet Byznys
- 5 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb
Standard Biztweet Standard
- 1 Kredit
- Přístup k exkluzivnímu obsahu
Můj stát, moje firma aneb Z Babiše Burešem Biztweet Můj stát, moje firma aneb Z Babiše Burešem
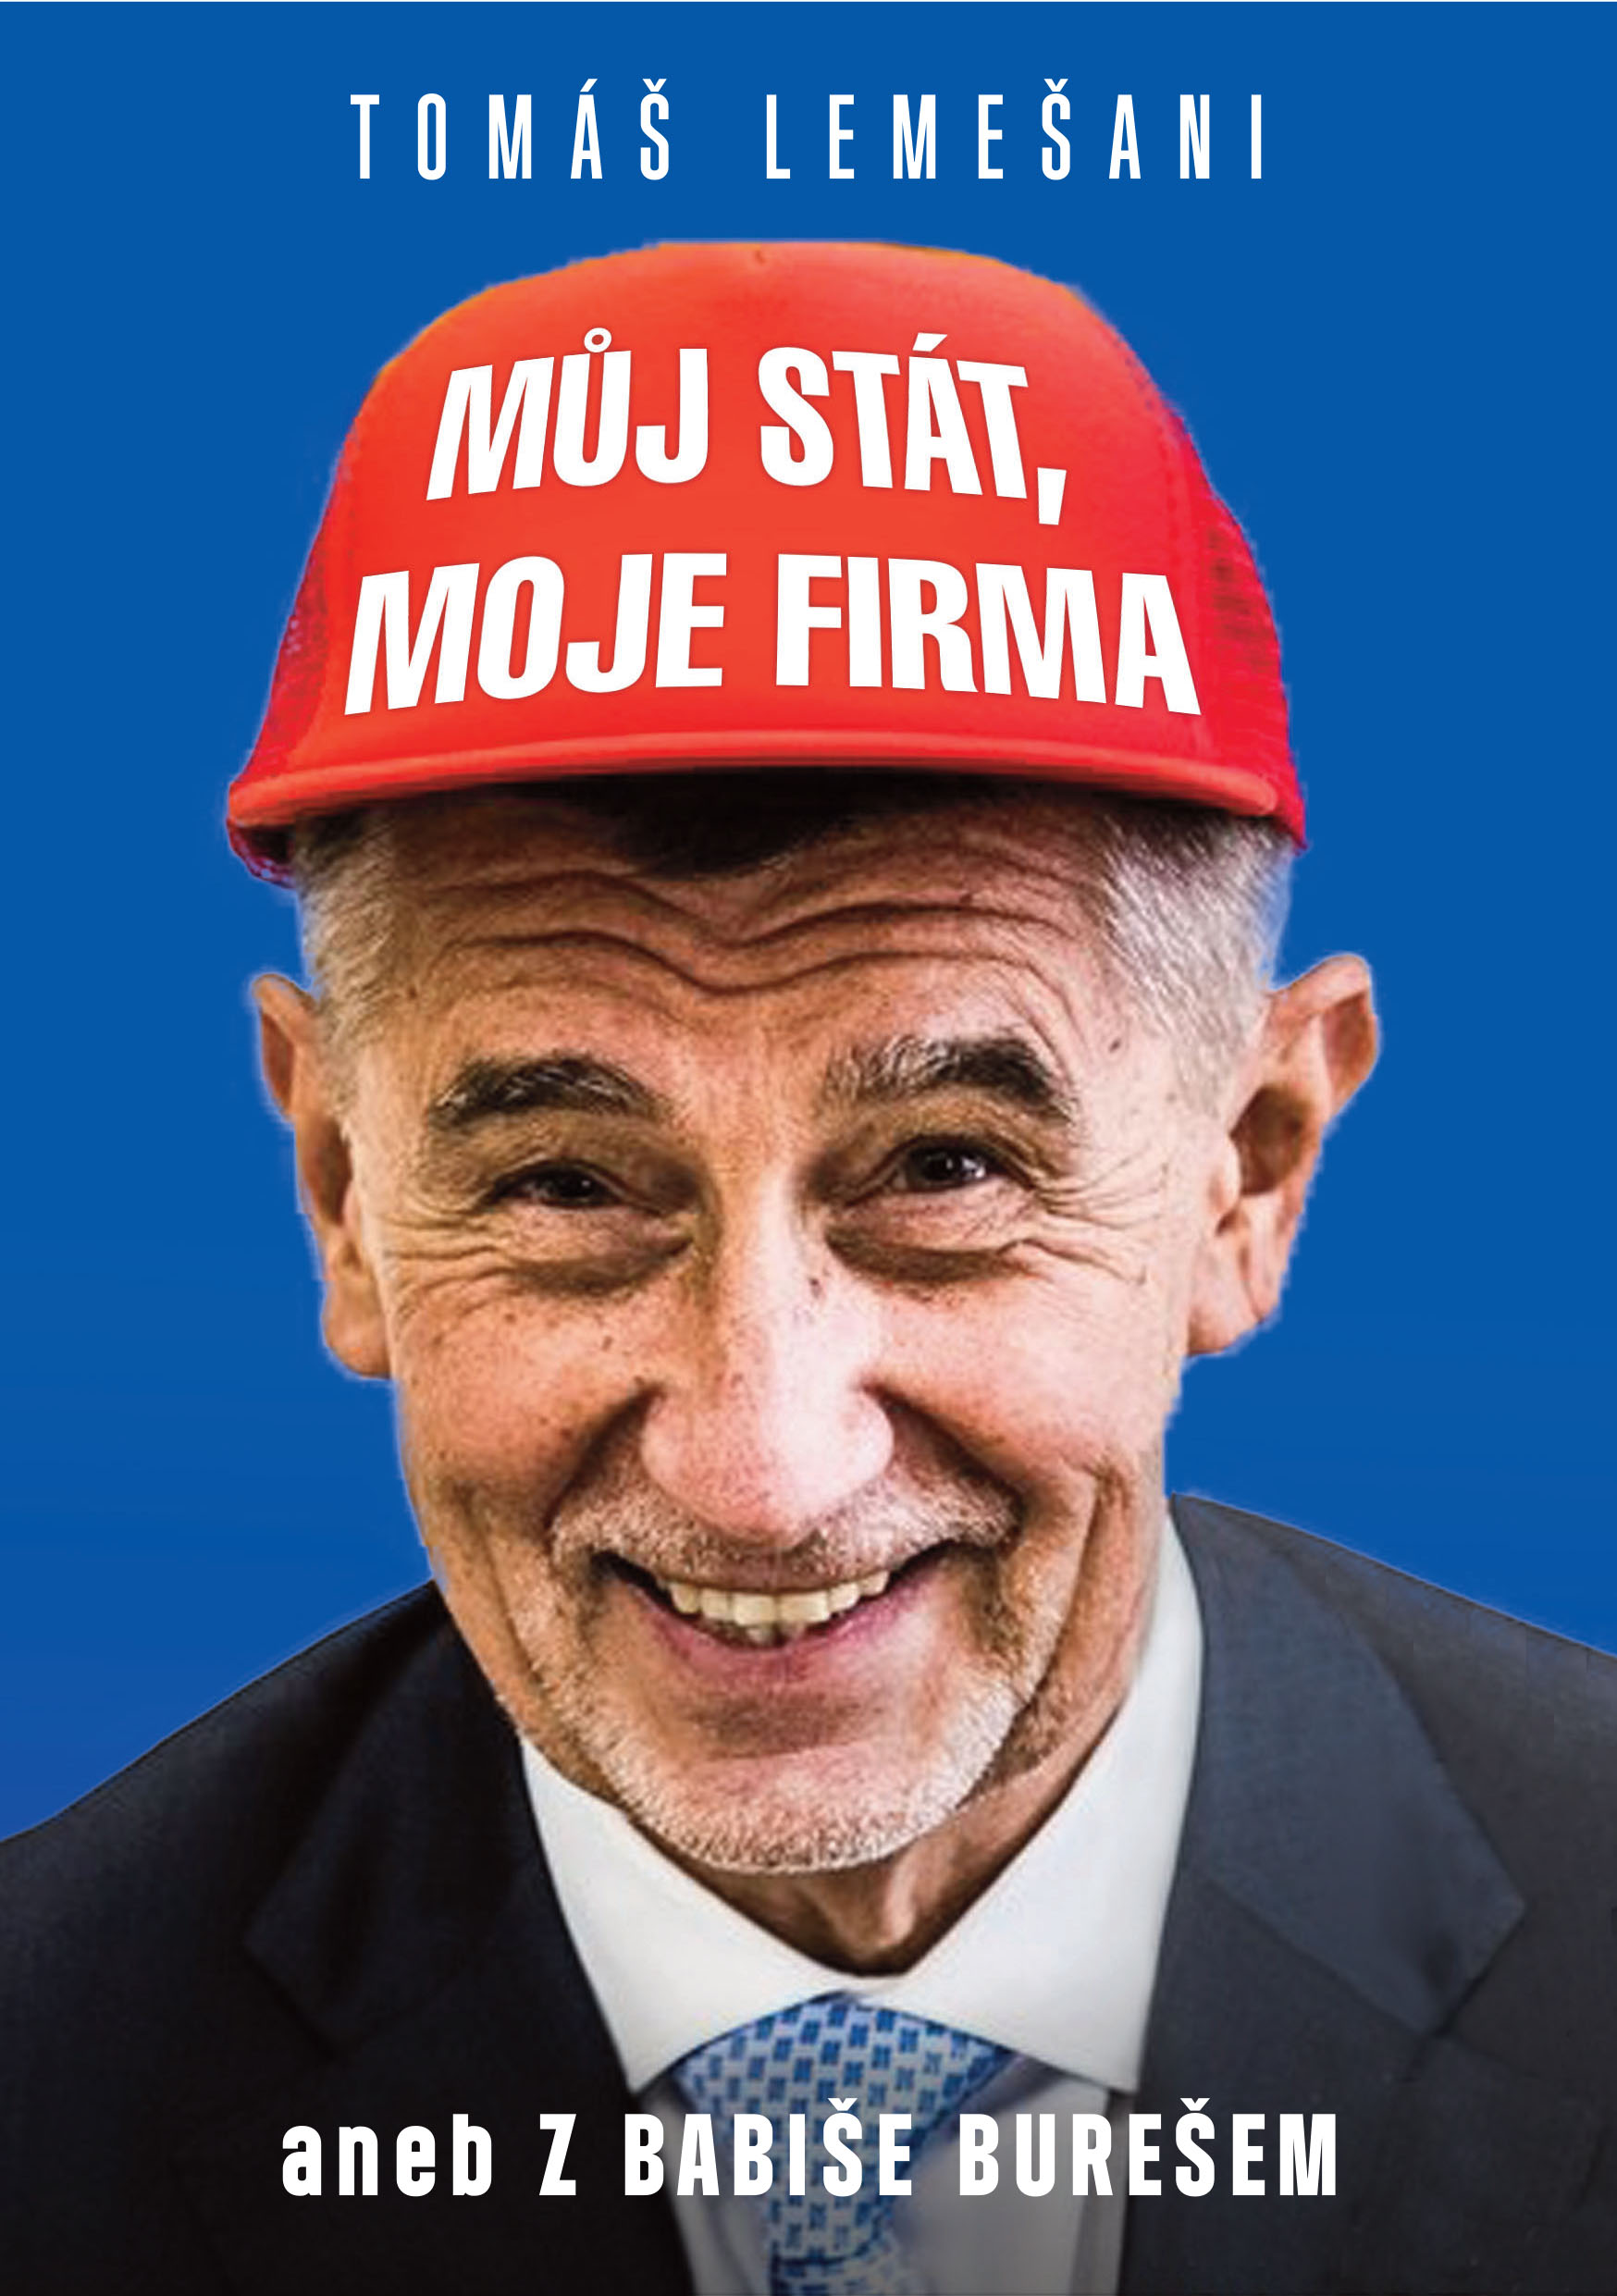
Oblíbené motto „řídit stát jako firmu“, které do české politiky přinesl fenomén Andreje Babiše, definuje změny, jimiž česká společnost prošla mezi lety 2013–2021. Populismus kombinován s politikou nenávisti přinesl na pozadí ekonomické konjunktury Andreji Babišovi nebývalou popularitu. Společnost zas nebývale rozdělil a přinesl řadu nevratných změn. Titul Můj stát, moje firma odhaluje skutečnou výši dotací, které pobírají firmy, jejichž konečným uživatelem výhod je Andrej Babiš, jejich neobvyklý úspěch v získávání veřejných zakázek či to, jak podnikatelské impérium oligarchy po jeho vstupu do politiky vzkvétalo. Kniha se věnuje také otázce konfliktu zájmů a stavu, kdy veřejné peníze slouží zájmům velkopodnikatelů. Osobitě sleduje zneužívání politicky získaných pravomocí či pokřivení konkurenčního boje a trhu jako takového. Každému čtenáři také lidsky vysvětlí, jak na tento stav doplácí život běžného občana. Pokud je náhod příliš mnoho, nejde o náhodu. A tou, zdá se, nebyl ani průnik oligarchy Babiše do české politiky. Ideálním načasováním dosáhl toho, co se žádnému jinému velkopodnikateli nepodařilo. Česko řídil jako firmu. Svou firmu.
Podpořte Biztweet Biztweet Podpořte Biztweet
Líbí se Vám skutečně odborná a skutečně nezávislá tvorba Biztweetu? Na nezávislost se nehráme, nemáme skryté sponzory, majitele, ani dárce, kteří si kupují naši vstřícnost.
Podporu v hodnotě 1000 CZK můžete provést v našem eshopu. Pokud chcete darovat více, stačí produkt Podpořte Biztweet naklikat v košíku opakovaně.
JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH Biztweet JURIJ FELŠTINSKIJ, MICHAIL STANČEV, TOMÁŠ LEMEŠANI: UKRAJINA V PLAMENECH
Autoři této publikace zmapovali v rozsahu a hloubce, kterou snese pozornost každého člověka, nezávisle od jeho předešlých znalostí o historii, komplikovanou chronologii ukrajinského národa.
https://biztweet.cz/article/5369-jurij-felstinskij-michail-stancev-tomas-lemesani-ukrajina-v-plamenech
Rusko v plamenech Biztweet Rusko v plamenech
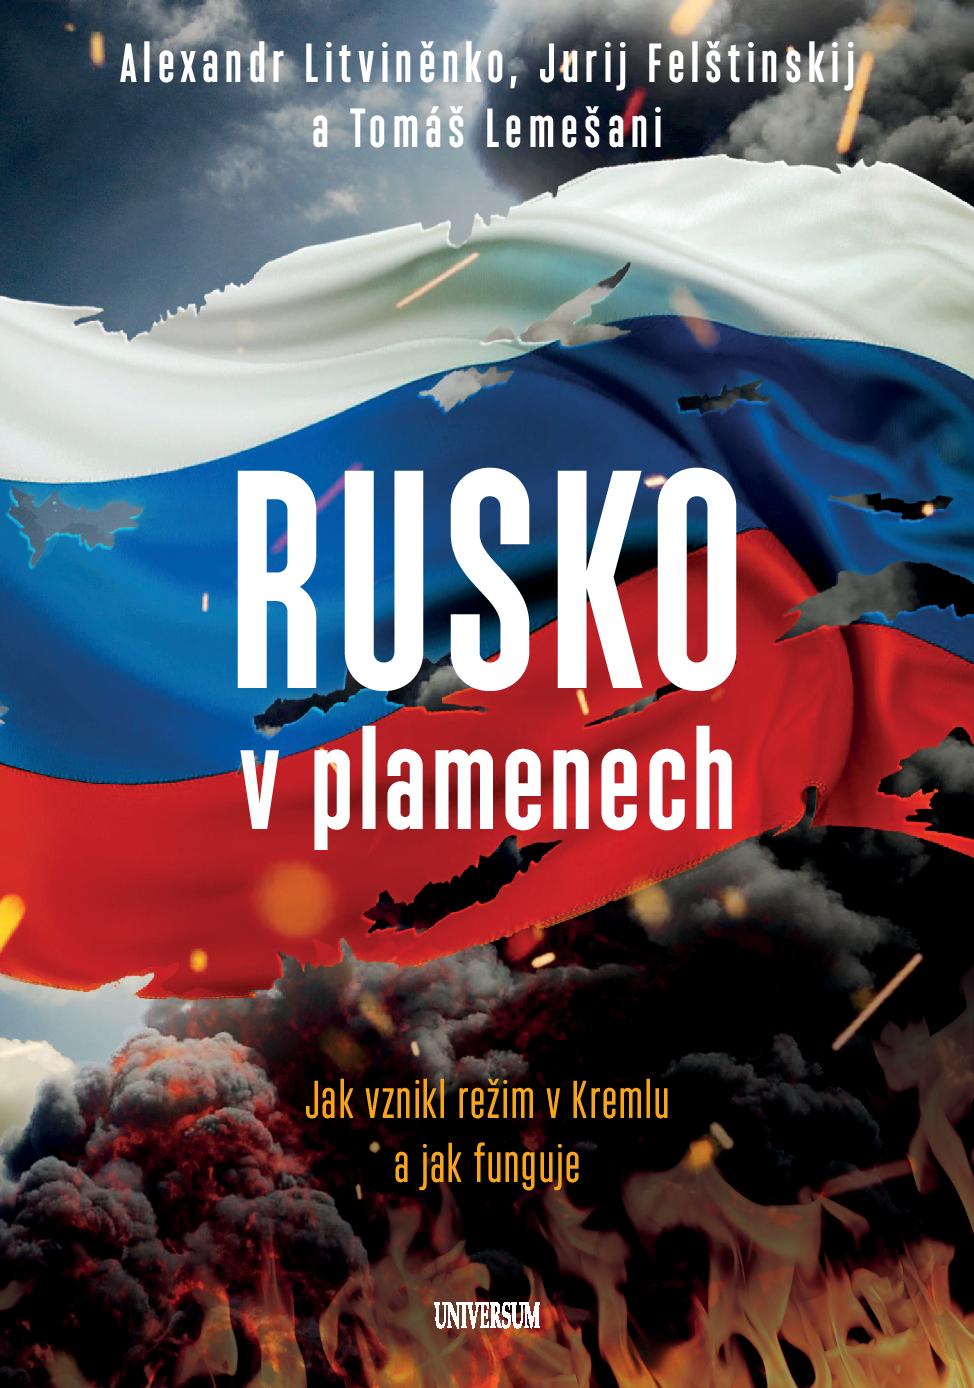
Kniha sleduje mimořádný příběh stojící za falešnými islamistickými útoky na Moskvu, které spustily ruskou invazi do Čečenska. Na základě série oficiálních prohlášení a znalostí Alexandra Litviněnka tato výjimečná kniha ukazuje, že k útokům islamistů vůbec nedošlo. Šlo o akci naplánovanou tajnou službou FSB s cílem dosadit Vladimira Putina na post prezidenta. Kniha také popisuje transformaci bývalé KGB v síť nových tajných služeb a způsob, jak tyto služby stvořily autoritativní režim v Rusku.

Golden Biztweet Golden
- 10 Kreditů
- Přístup k exkluzivnímu obsahu
- Objednávka služeb